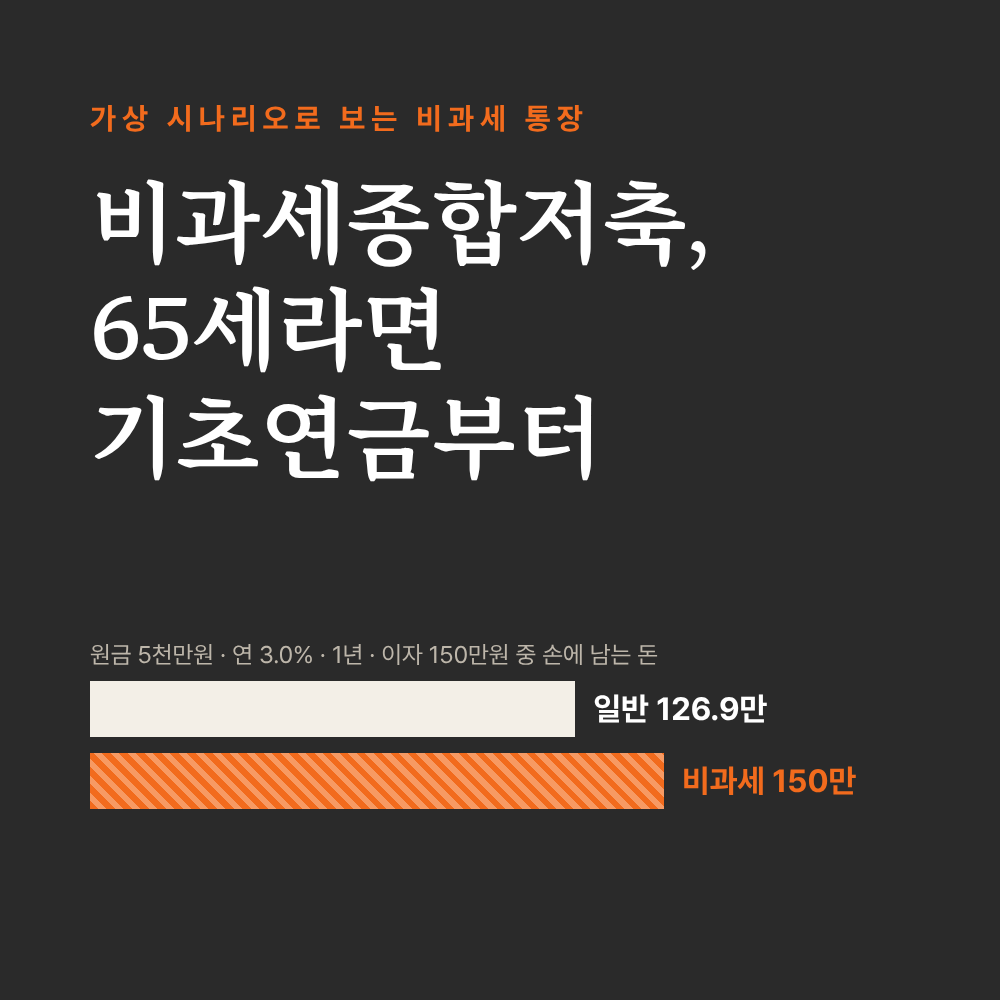
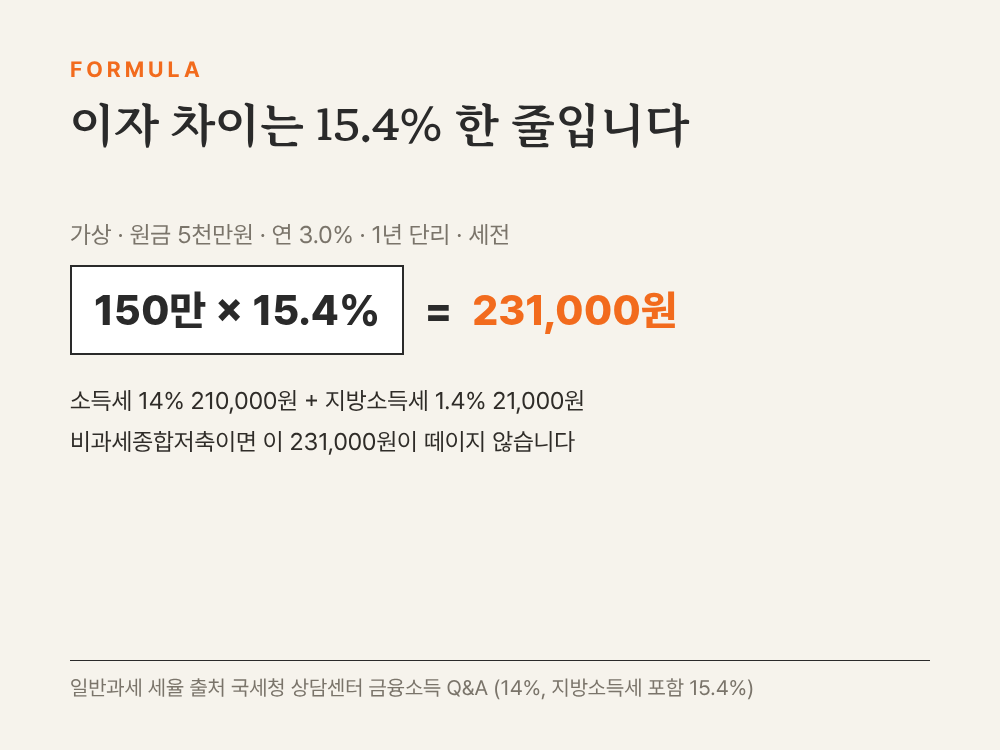
정기예금 5천만원, 연 3.0%, 1년이라고 해 봅시다. 만기 이자는 150만원입니다. 일반 통장이면 여기서 231,000원이 원천징수되고, 비과세종합저축이면 150만원이 그대로 들어옵니다. 같은 은행, 같은 금리, 같은 날 가입한 예금인데 차이는 통장 이름 하나에서 납니다.
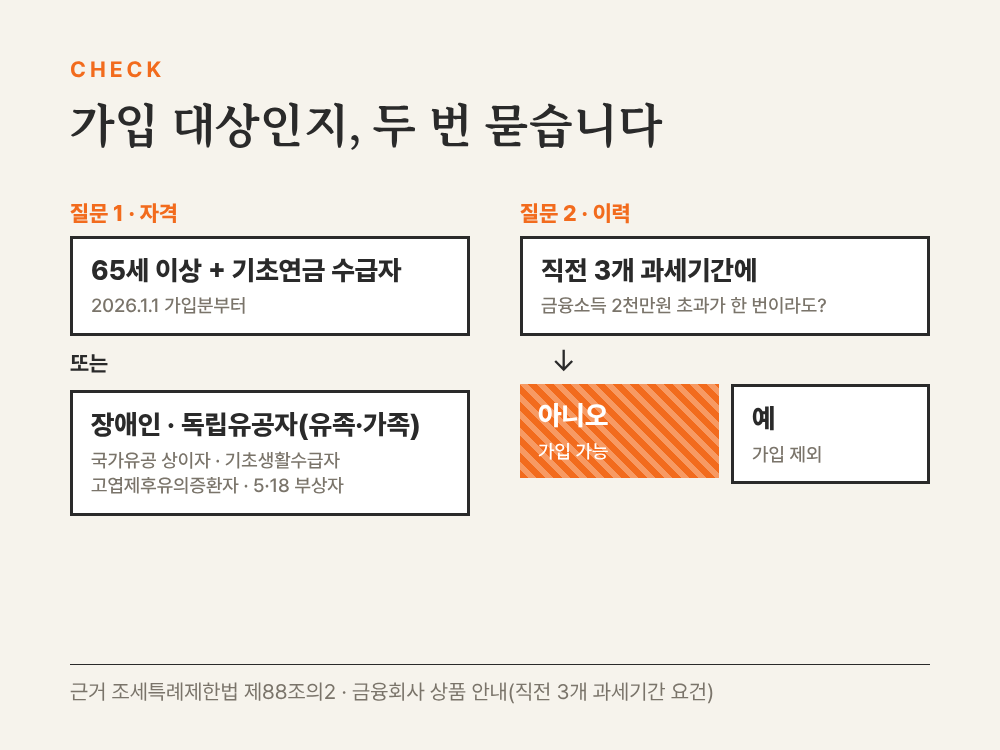
다만 2026년부터 이 통장의 문이 좁아졌습니다. 65세가 넘었다는 것만으로는 더 이상 들 수 없고, 기초연금을 받고 있어야 합니다. 아래 인물 셋은 모두 가상이고, 금리는 계산을 위해 정한 숫자입니다. 판단 기준은 두 개입니다.
기준 1. 바구니는 1인당 5천만원입니다. 은행·저축은행·증권사·보험사를 가리지 않고 모든 금융회사의 비과세종합저축 원금을 합쳐 5천만원까지입니다. 예전 세금우대종합저축을 아직 해지하지 않았다면 그 계약금액만큼 한도가 줄어듭니다.
기준 2. 보호선은 ‘가입 자격’입니다. 조세특례제한법 제88조의2가 정한 대상은 일곱 부류입니다. 65세 이상 기초연금 수급자, 등록 장애인, 독립유공자와 그 유족·가족, 국가유공 상이자, 기초생활보장 수급자, 고엽제후유의증환자, 5·18민주화운동부상자. 여기에 가입하는 해의 직전 3개 과세기간 중 한 번이라도 금융소득(이자·배당)이 2천만원을 넘었다면 대상에서 빠집니다.
시나리오 1
기초연금을 받는 단독가구, 7천만원을 어떻게 나눌까
예순여덟, 혼자 살고 기초연금을 받는 사람이 정기예금 7천만원을 굴린다고 해 봅시다. 연 3.0%, 1년 만기면 세전 이자는 210만원입니다. 전부 일반 예금에 두면 323,400원이 빠져 1,776,600원이 남습니다.
비과세 원금 일반과세 원금 · 막대 끝 = 원금 1억원, 절반 = 보호선 5천만원
지금 · 7천만원 모두 일반 예금
이자 210만 × 15.4% = 323,400원 원천징수
고친 배분 · 비과세 5천 + 일반 2천
비과세 이자 150만 세금 0원 · 일반 이자 60만에서 92,400원
고친 배분이면 손에 남는 이자는 2,007,600원, 차이는 정확히 231,000원입니다. 5천만원을 넘는 2천만원은 어디에 두든 일반과세이니, 바구니를 하나 더 만들 방법은 없습니다. 비과세로 받은 이자는 금융소득종합과세의 2천만원 기준을 셀 때도 빠집니다.
고친 결정만기가 돌아오는 예금부터 5천만원을 비과세종합저축으로 다시 넣습니다. 여러 은행에 나눠 넣어도 되지만 합계가 5천만원을 넘지 않게 각 은행의 비과세 잔액을 적어 둡니다.
| 원금 5천만원 | 세전 이자 | 일반 수령 | 차이 |
|---|---|---|---|
| 연 2.5% · 1년 | 1,250,000 | 1,057,500 | 192,500 |
| 연 3.0% · 1년 | 1,500,000 | 1,269,000 | 231,000 |
| 연 3.5% · 1년 | 1,750,000 | 1,480,500 | 269,500 |
| 연 3.0% · 3년 | 4,500,000 | 3,807,000 | 693,000 |
단리·세전 기준 가상 계산 · 일반과세 15.4%(소득세 14% + 지방소득세 1.4%) · 비과세 수령액 = 세전 이자
시나리오 2
2025년에 든 통장은 만기까지만 비과세입니다
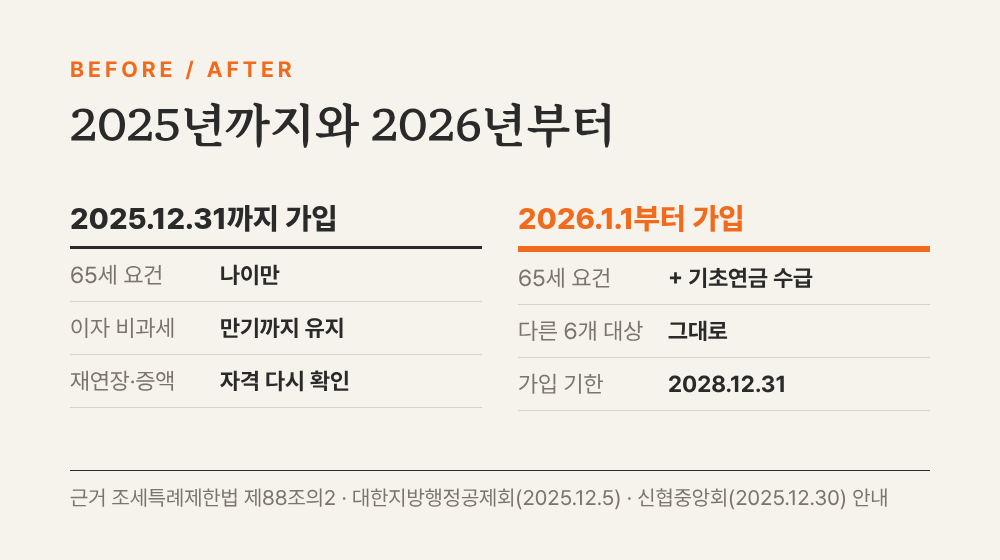
예순여섯, 연금과 집이 있어 기초연금 선정기준액(2026년 단독가구 월 247만원, 부부가구 월 395만2천원)을 넘는 사람입니다. 2025년 11월에 1년짜리 비과세종합저축 3천만원을 들어 두었고, 이번 달이 만기입니다. 이자는 연 3.0%로 90만원, 2025년 12월 31일 이전 가입분이라 만기까지는 비과세가 유지됩니다.
2025년 11월 가입분 · 만기까지
만기 이자 90만원 전액 수령
만기 후 같은 3천만원을 다시 넣을 때
기초연금 비수급이면 비과세 재가입 불가 · 1년 이자 90만에서 138,600원
문제는 만기 뒤입니다. 2026년부터는 신규 가입뿐 아니라 재연장·재예치, 한도 증액 때도 기초연금 수급자인지 확인한다는 것이 금융회사들의 안내입니다. 이 사람은 같은 돈을 다시 넣어도 일반과세로 돌아가고, 1년마다 138,600원이 원천징수됩니다.
고친 결정만기 전에 중도해지하지 않습니다. 해지하면 비과세 바구니를 다시 열 수 없기 때문입니다. 만기 원리금은 일반 예금으로 옮기고, 소득·재산이 줄었다면 복지로 모의계산으로 기초연금 대상인지 먼저 따져 본 뒤 신청합니다. 수급이 결정되면 그때 비과세종합저축에 다시 들 수 있습니다.
시나리오 3
등록 장애인이라도 2천만원 이력이 남으면 3년을 기다립니다
쉰둘, 등록 장애인이라 나이와 상관없이 대상인 사람입니다. 그런데 2024년에 퇴직금을 예치해 이자와 배당이 2,100만원이 되었다고 해 봅시다. 금융소득종합과세 기준 2천만원을 한 번 넘은 해입니다.
가입 제외 기준은 ‘가입하는 해의 직전 3개 과세기간’입니다. 2025년 가입은 2022~2024년을, 2026년은 2023~2025년을, 2027년은 2024~2026년을 봅니다. 셋 다 2024년이 들어 있어 제외입니다. 2028년 가입은 2025~2027년만 보므로, 그 3년이 모두 2천만원 이하이면 다시 열립니다. 법이 정한 가입 기한이 2028년 12월 31일이라 이 사람에게 남은 창은 1년입니다.
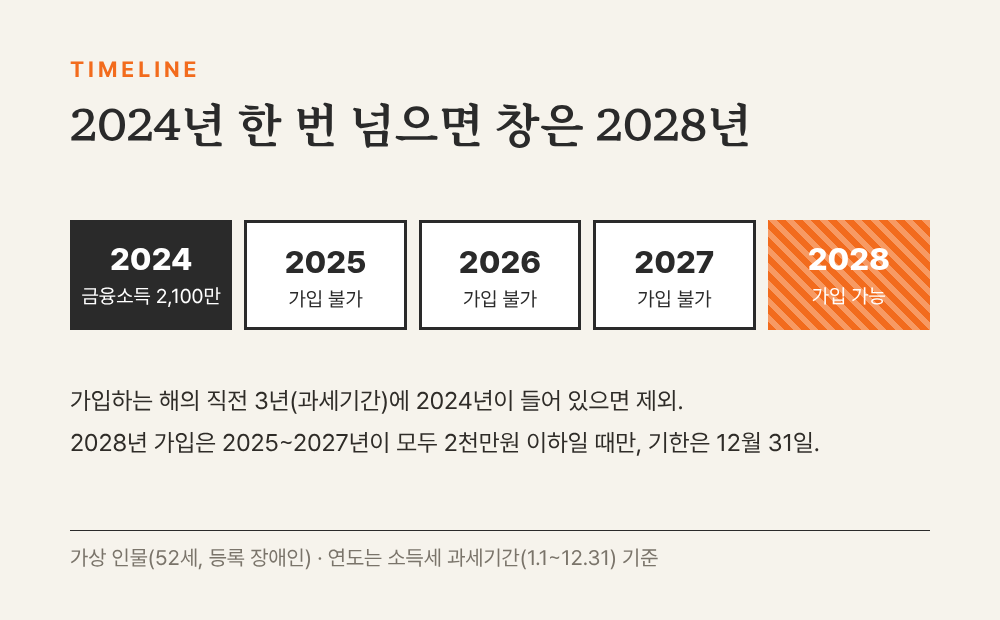
2028년에 5천만원을 연 3.0%로 1년 넣으면 비과세로 지키는 세금은 231,000원입니다. 그 사이 2025~2027년 중 한 해라도 금융소득이 다시 2천만원을 넘으면 이 창도 닫힙니다.
고친 결정2025~2027년은 예금 만기와 배당 지급이 한 해에 몰리지 않게 만기일을 나눠 둡니다. 2028년 초에 지난 3년 원천징수 내역을 금융회사별로 합산해 보고, 2천만원 이하가 확인되면 그해 안에 가입합니다.
가입하는 순서
증명서 한 장과 창구 한 번
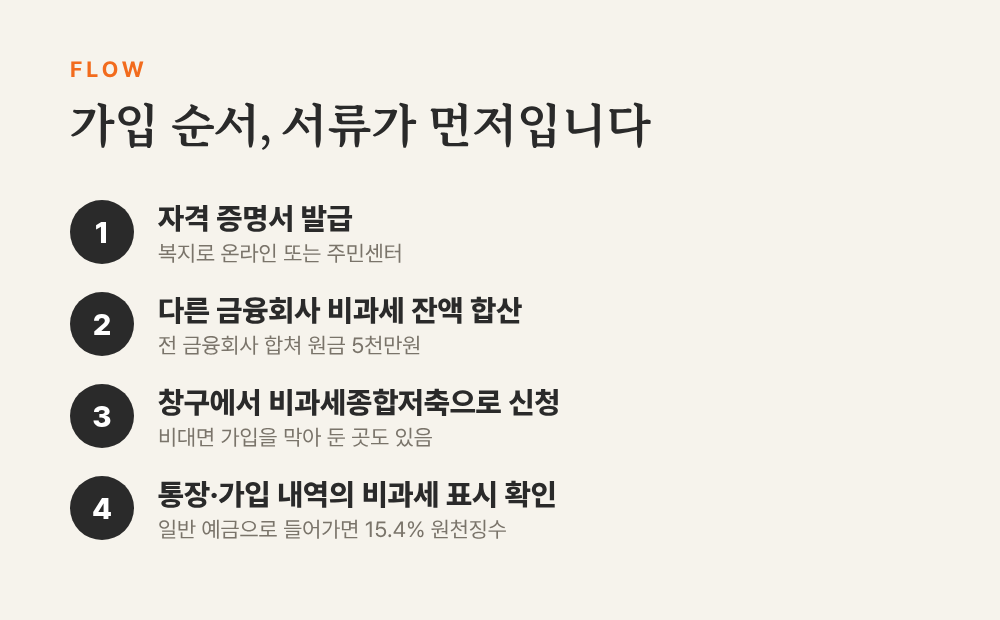
1. 자격 증명서를 먼저 뽑습니다. 기초연금 수급자 확인서, 장애인증명서, 국민기초생활수급자 증명서는 복지로에서 온라인으로 발급하고, 어려우면 주민센터에서 신분증을 내고 받습니다.
2. 이미 가진 비과세종합저축과 세금우대종합저축의 원금·계약금액을 금융회사별로 더합니다. 이 합계를 5천만원에서 뺀 금액이 새로 넣을 수 있는 한도입니다.
3. 금융회사 창구에서 ‘비과세종합저축으로’ 가입한다고 말합니다. 신협처럼 비대면 가입을 별도 공지 전까지 막아 둔 곳이 있어, 앱보다 창구가 확실합니다.
4. 통장이나 가입 내역에 비과세 표시가 붙었는지 봅니다. 일반 예금으로 들어가면 이자에서 15.4%가 원천징수됩니다.
5. 가입 기한은 2028년 12월 31일입니다. 그 뒤 연장 여부는 세법 개정에 달려 있어 이 글의 계산에는 넣지 않았습니다.
근거: 조세특례제한법 제88조의2(2026.9.18 시행본) · 국세청 상담센터 금융소득 Q&A · 보건복지부 2026 기초연금 선정기준액 · 대한지방행정공제회·신협중앙회 가입요건 변경 안내 · 한국씨티은행 비과세종합저축 안내 · 인물과 금리는 가상 · 2026.11.11 기준 · 특정 상품 권유 아님