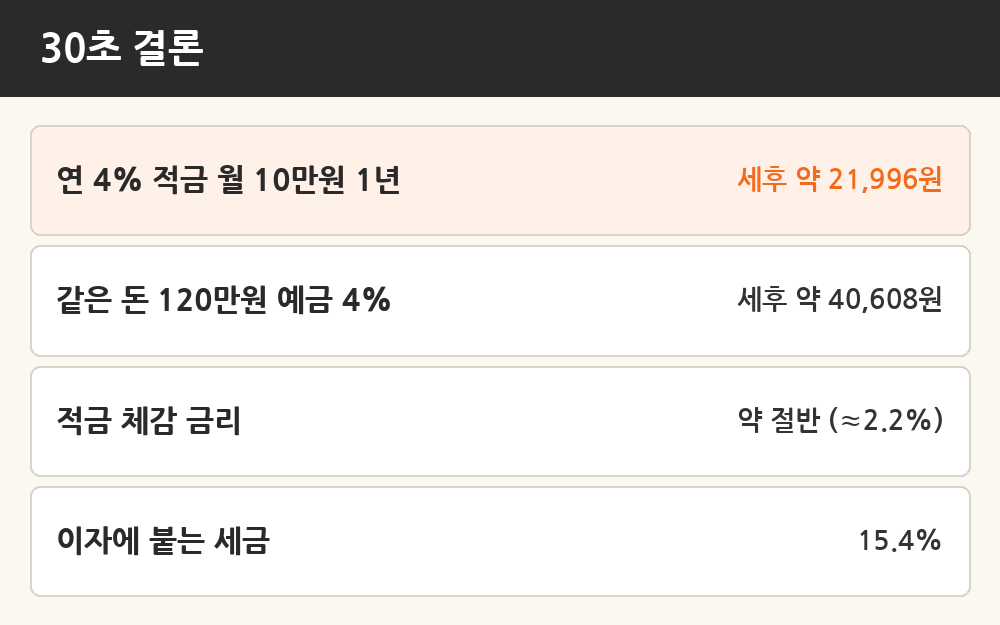
"연 4% 적금이면 120만원 넣고 4만 8천원 받겠지?" 많은 분이 이렇게 생각하는데, 실제로 통장에 들어오는 이자는 약 2만 2천원이에요. 금리를 속인 게 아니라 적금 이자가 계산되는 방식 때문이에요.
이 글에서는 은행 앱 계산기 없이도 바로 쓸 수 있는 적금 이자 공식, 세금 15.4%를 뺀 실제 수령액, 예금과의 차이, 풍차돌리기가 정말 이득인지까지 숫자로 정리했어요. 금리가 바뀌어도 그대로 쓸 수 있는 계산법이에요.
#01적금 이자 공식, 이것만 기억
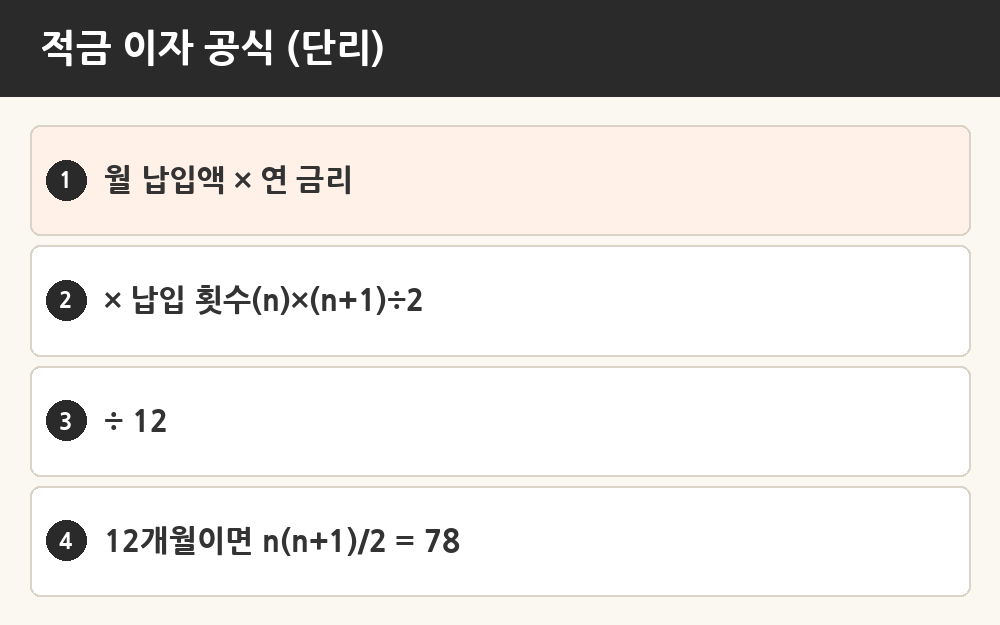
일반 정기적금(단리)은 매달 넣은 돈마다 남은 기간만큼만 이자가 붙어요. 첫 달에 넣은 10만원은 12개월치, 마지막 달에 넣은 10만원은 1개월치 이자만 받아요.
#02월 10만원 넣으면 실제로 얼마?
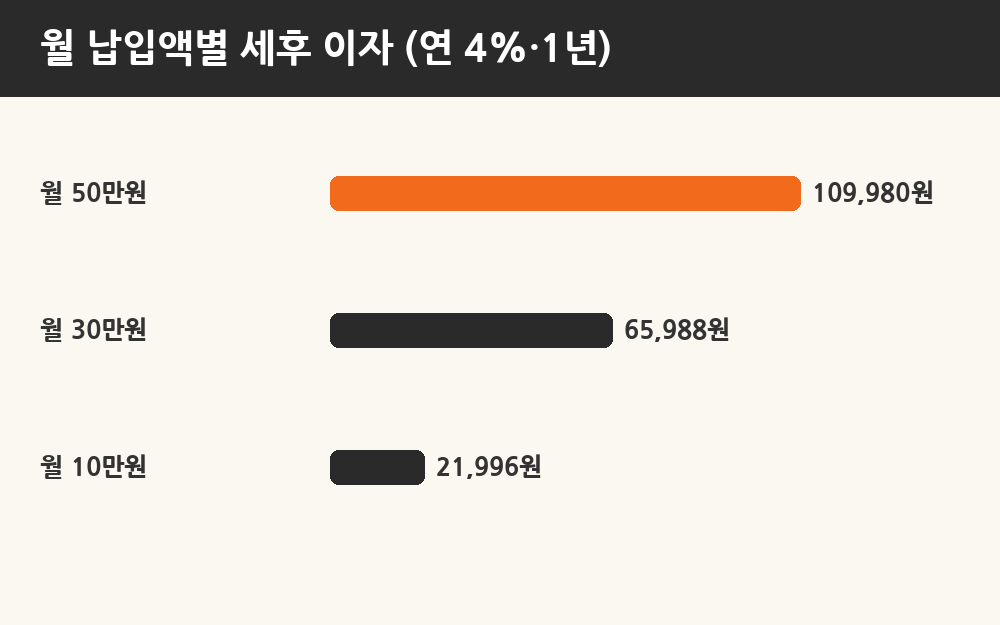
월 10만원, 연 4%, 12개월로 계산해 볼게요. 100,000 × 0.04 × 78 ÷ 12 = 세전 26,000원이에요. 여기서 세금 15.4%(4,004원)를 빼면 세후 21,996원을 받아요.
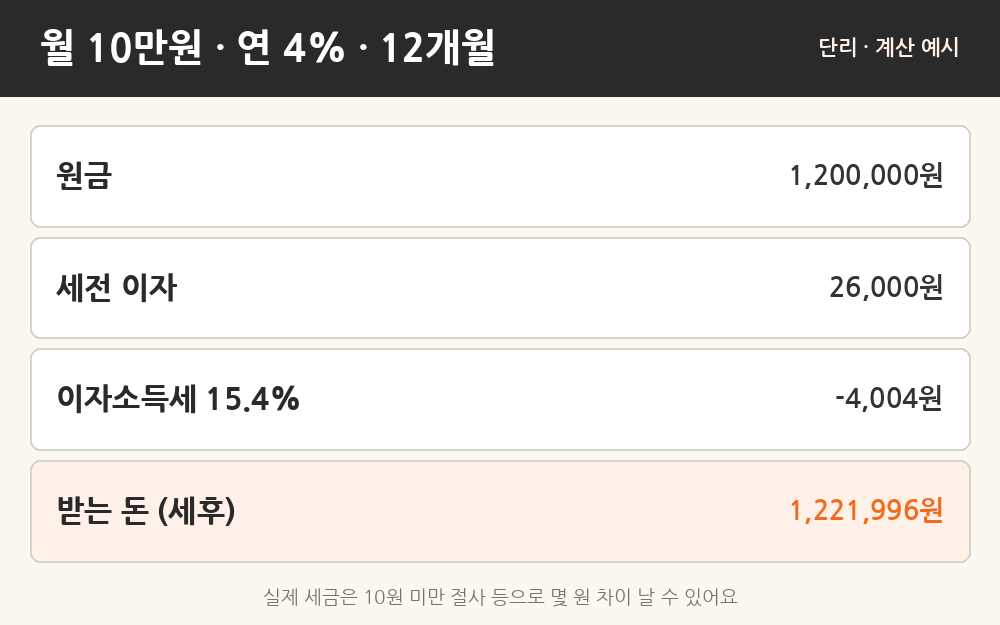
| 월 납입 | 세전 이자 | 세후 이자 |
|---|---|---|
| 10만원 | 26,000원 | 21,996원 |
| 30만원 | 78,000원 | 65,988원 |
| 50만원 | 130,000원 | 109,980원 |
연 4%·12개월 단리 기준 예시예요. 실제 세금은 10원 미만을 절사하는 등의 이유로 몇 원 차이가 날 수 있어요.
#03적금 vs 예금, 왜 절반일까
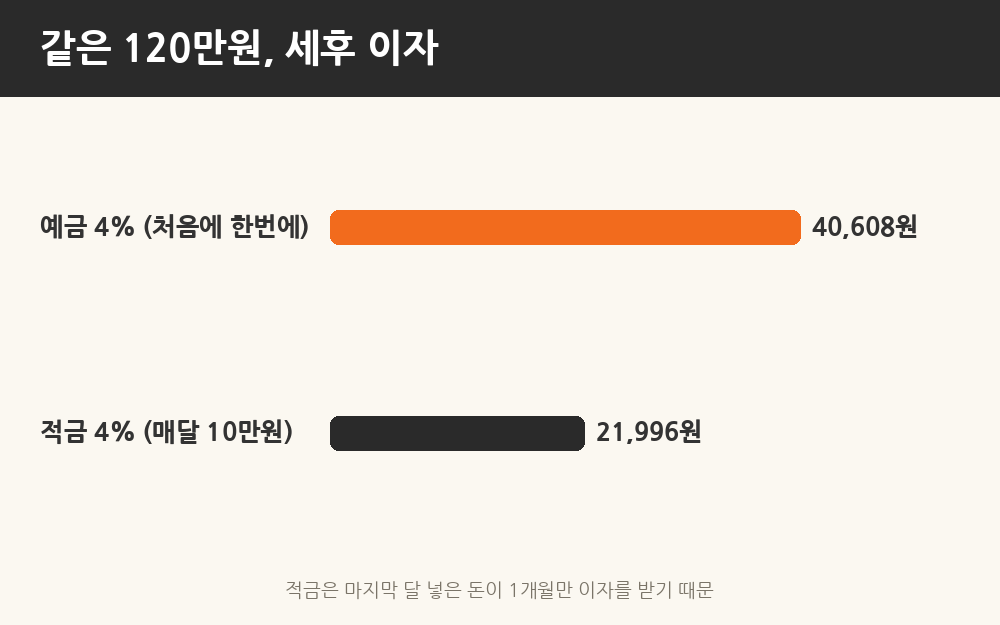
같은 120만원을 처음에 한 번에 연 4% 예금에 넣으면 1년 내내 120만원 전체에 이자가 붙어 세전 48,000원, 세후 40,608원이에요. 적금은 평균적으로 원금의 절반 정도만 1년 동안 굴러간 셈이라 이자도 거의 절반이에요.
그래서 적금 금리는 예금 금리의 약 절반으로 환산해서 비교하면 돼요. 적금 5%가 예금 3%보다 높아 보여도, 목돈이 이미 있다면 예금이 더 많이 받을 수도 있어요. 반대로 매달 월급에서 모으는 돈이라면 적금이 맞는 도구예요.
#04이자소득세 15.4% 계산
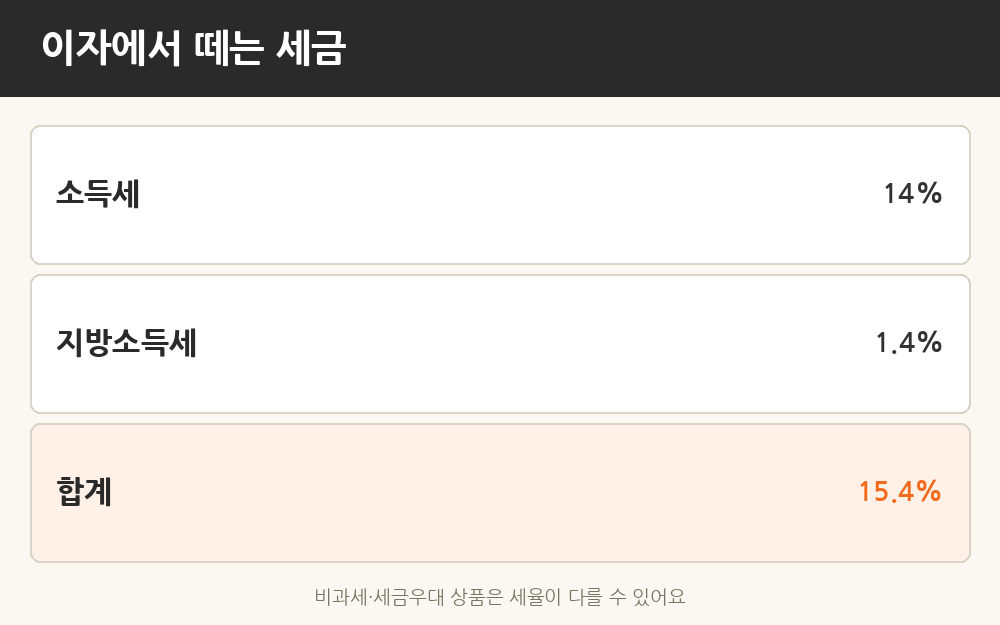
은행 이자에는 이자소득세 14%와 지방소득세 1.4%, 합계 15.4%가 붙어요. 그래서 세후 이자는 세전 이자 × 0.846으로 빠르게 계산할 수 있어요.
비과세종합저축처럼 대상자가 정해진 상품이나 세금우대 상품은 세율이 달라요. 가입 화면에 '세전'인지 '세후'인지 꼭 보고, 세전이면 0.846을 곱해 보세요.
#05풍차돌리기, 이자가 더 늘까?
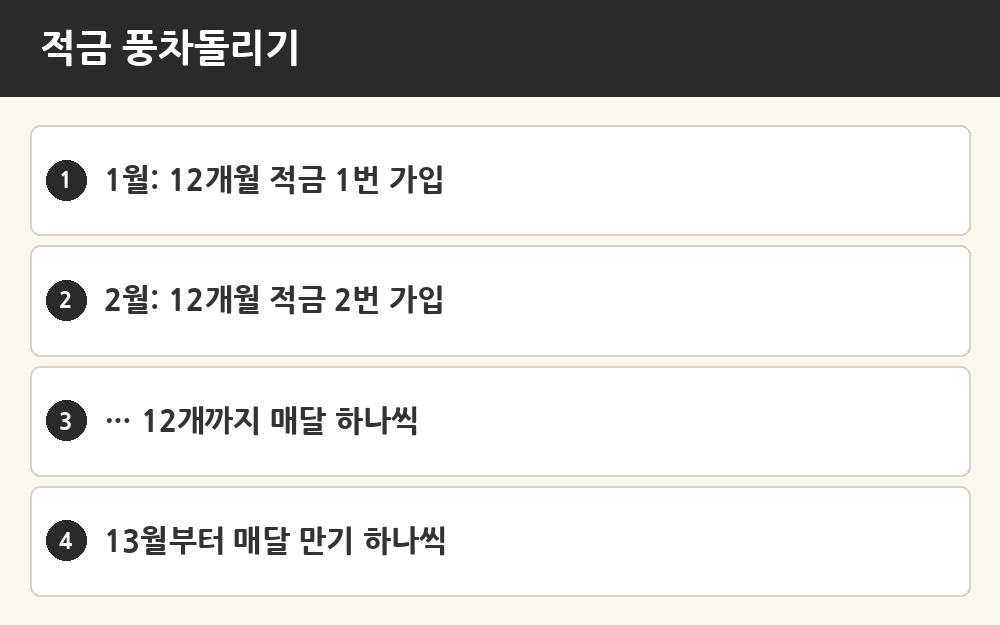
풍차돌리기는 매달 12개월 적금을 하나씩 새로 가입하는 방법이에요. 13개월째부터는 매달 적금 하나가 만기돼 목돈이 들어와요.
솔직히 말하면 풍차돌리기를 한다고 같은 금리에서 이자가 더 붙지는 않아요. 장점은 매달 만기가 돌아와 급할 때 전부 해지하지 않아도 되고, 금리가 오를 때 새 적금을 더 높은 금리로 가입할 수 있다는 점이에요. 대신 통장이 12개까지 늘어나 관리가 번거로워요.
#06가입 전 체크·자주 묻는 질문
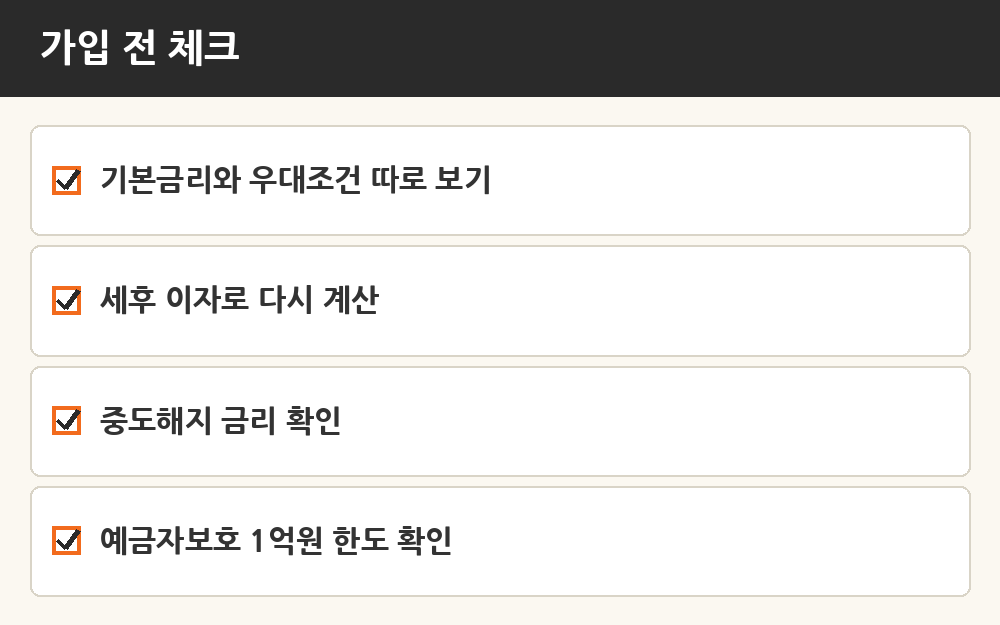
정리하면, 적금 이자는 '월 납입액 × 금리 × 78 ÷ 12 × 0.846'으로 1년 세후 이자를 바로 구할 수 있어요. 특판 금리를 볼 때도 이 공식에 넣어 보면 진짜 받을 돈이 보여요. 100원이라도 더 받는 짠테크의 시작은 세후 이자로 비교하는 습관이에요.
이 글은 계산 방법을 설명하기 위한 예시이고, 특정 금융상품 가입을 권하는 글이 아니에요. 실제 이자는 상품 약관과 납입일에 따라 달라요.