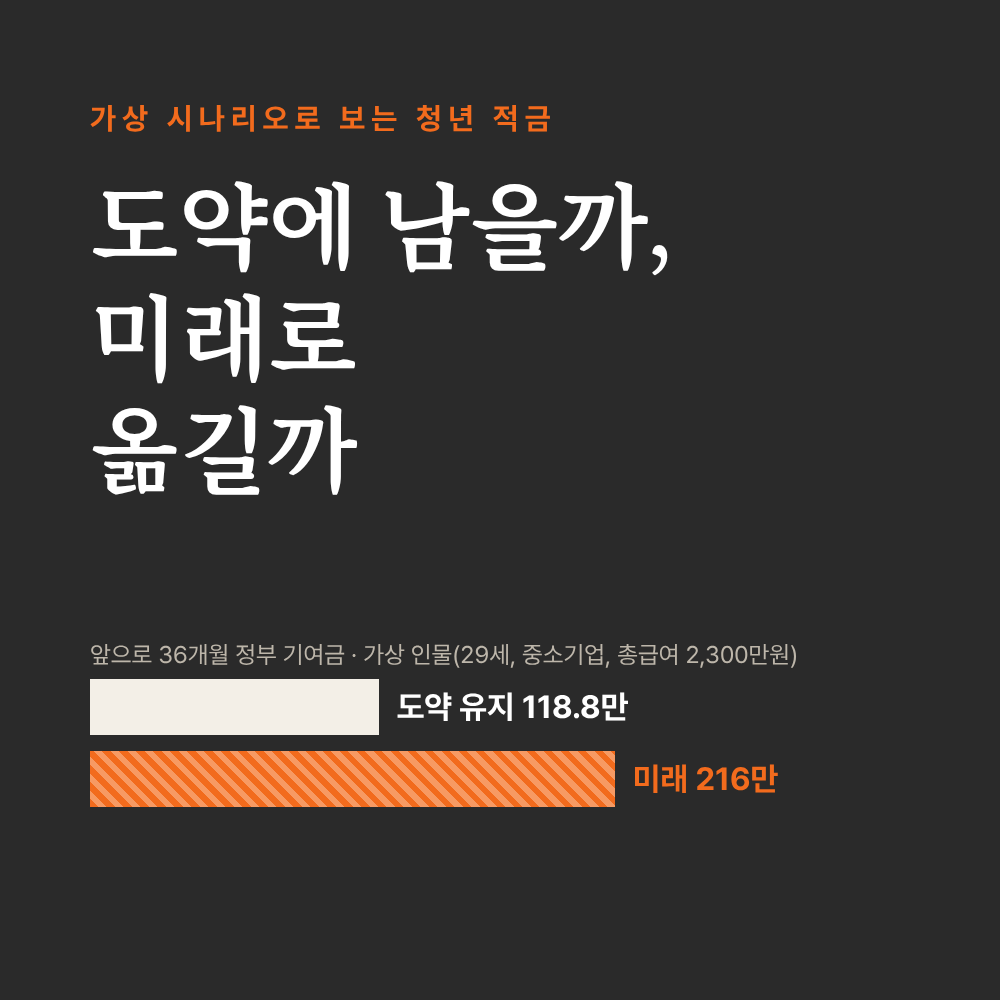
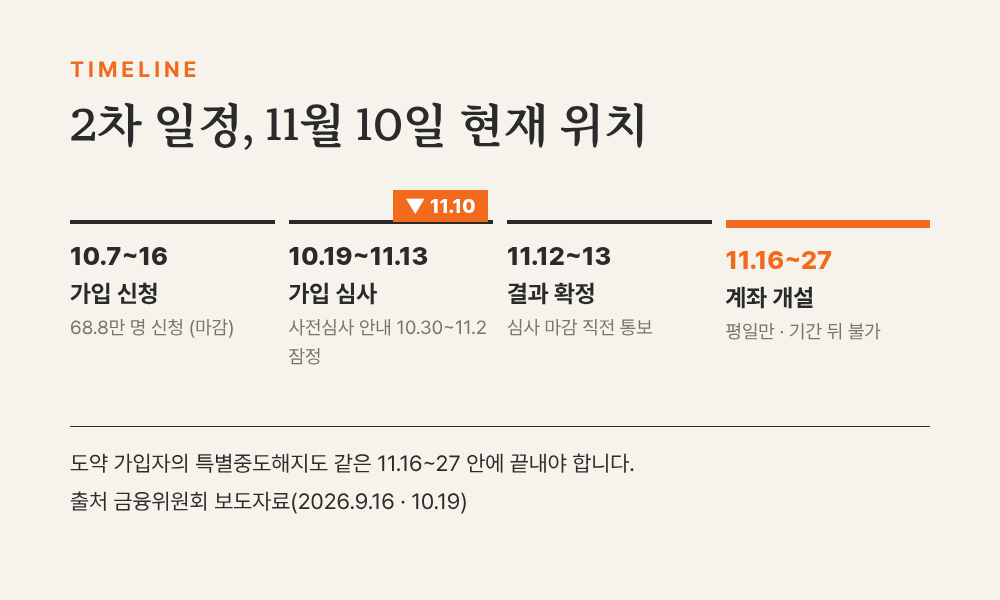
스물아홉, 중소기업 3년 차, 총급여 2,300만원인 사람이 있다고 해 봅시다. 2024년 11월에 청년도약계좌를 만들어 매달 70만원을 넣어 왔고, 10월에 청년미래적금 2차 신청도 해 두었습니다. 결과 통보는 11월 12~13일입니다. 앞으로 36개월만 놓고 보면 정부가 얹어 주는 돈은 도약에 남을 때 118.8만원, 미래로 옮길 때 216만원입니다. 이 사람은 옮기는 쪽이 맞을까요.
아래 인물 셋은 모두 가상이고, 가구소득 요건은 통과했다고 가정합니다. 숫자는 금융위원회 보도자료의 기여금 규칙으로만 계산했고, 이자는 은행과 우대 조건마다 달라 기여금과 따로 봤습니다. 판단 기준은 두 개입니다.
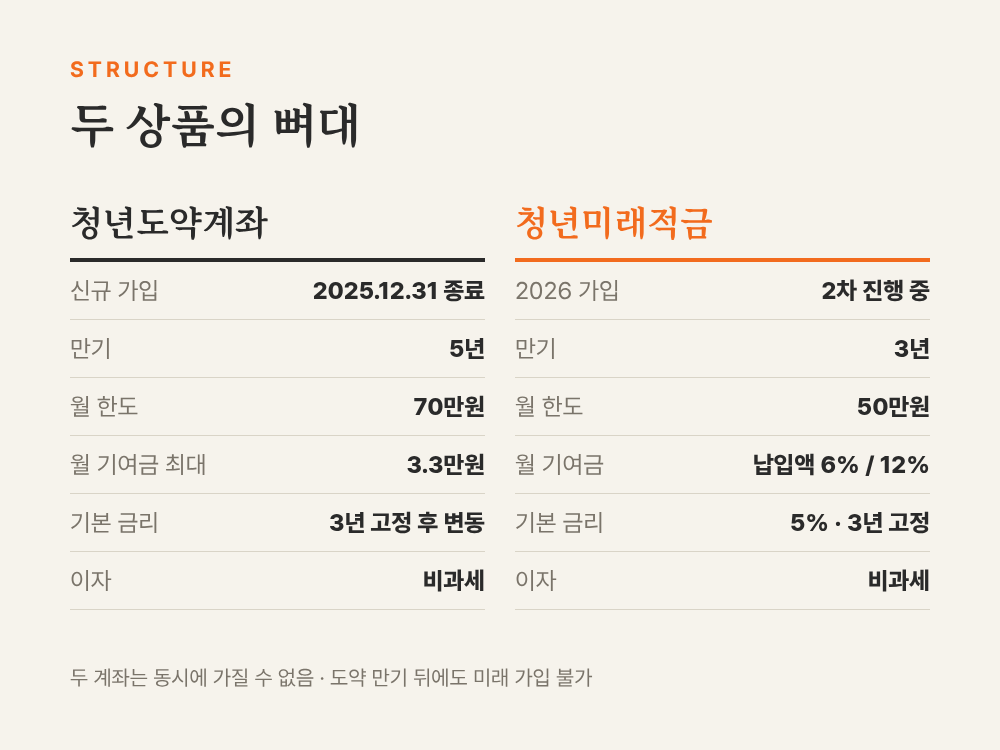
기준 1. 바구니는 하나만 들 수 있습니다. 도약과 미래는 함께 가질 수 없고, 도약을 만기까지 채운 뒤에도 미래에는 들어갈 수 없습니다. 지금 고르는 쪽이 사실상 마지막 바구니입니다.
기준 2. 보호선은 ‘특별중도해지’입니다. 미래 가입을 목적으로 도약을 특별중도해지하면 그동안 쌓인 도약 기여금과 비과세가 그대로 남습니다. 이 선을 넘지 못하고 일반 해지를 하면 받는 몫이 줄어듭니다.
시나리오 1
중소기업 재직자, 기여금이 두 배 가까이 됩니다
정부 기여금 조건부 기여금 · 막대 끝 = 300만원
도약 유지 · 70만원 × 36개월 = 2,520만원 납입
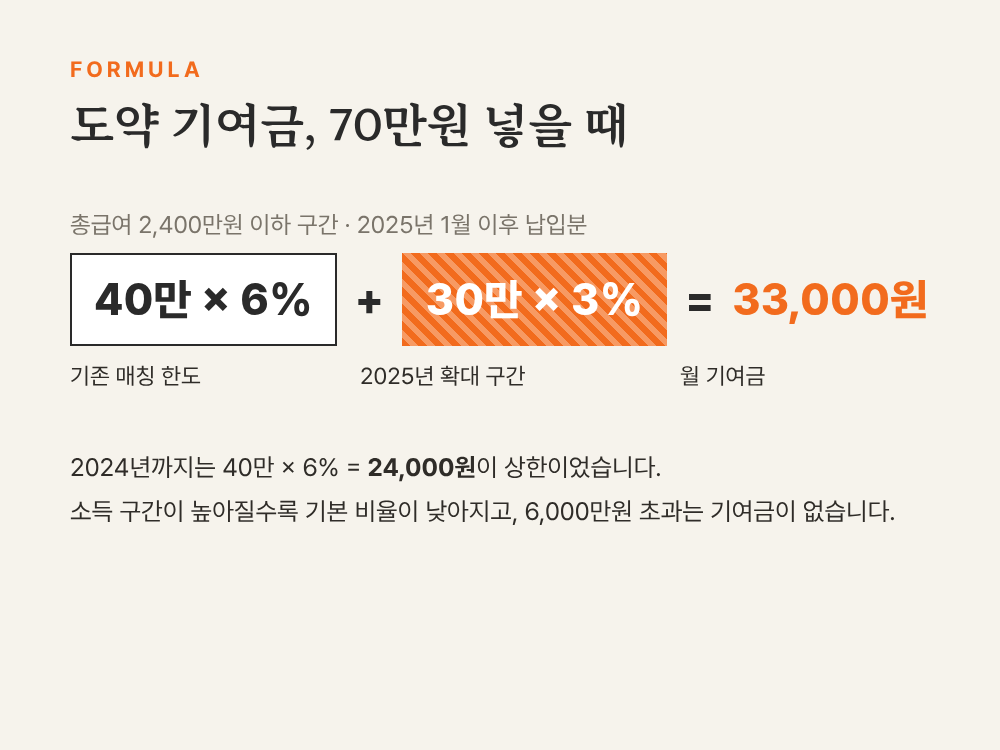
월 33,000원 × 36 (총급여 2,400만원 이하 구간)
미래 우대형 · 50만원 × 36개월 = 1,800만원 납입
일반형 6% 몫 108만 + 우대형 추가 6% 몫 108만 = 216만
2027 예산안 15%가 통과될 경우
50만 × 15% × 36 = 270만 (국회 심의 중)
납입 100만원당 기여금으로 바꾸면 차이가 더 분명합니다. 도약은 4.71만원, 미래 우대형은 12만원입니다. 다만 우대형은 만기 한 달 전까지 중소기업 재직 기간이 29개월 이상이어야 하고, 이직은 두 번까지입니다. 이 조건을 못 채우면 일반형 6%로 바뀌어 기여금은 108만원이 됩니다. 그래도 도약 유지의 118.8만원과 거의 같습니다.
고친 결정 옮깁니다. 지금까지 쌓인 도약 기여금은 특별중도해지로 지키고, 앞으로 36개월은 우대형 바구니로 받습니다. 월 납입이 70만원에서 50만원으로 줄어 남는 20만원은 따로 둘 곳을 정해 둡니다.
시나리오 2
총급여 6,000만원을 넘으면 기여금 비교가 사라집니다
서른둘, 총급여 6,500만원, 2023년 8월에 도약을 시작해 39개월째인 사람입니다. 도약도 미래도 총급여 6,000만~7,500만원 구간에는 기여금이 없고 이자 비과세만 있습니다. 두 바구니에 들어오는 정부 돈이 모두 0원이니, 남는 비교는 금리와 기간입니다.
도약은 가입 후 3년 고정금리가 끝나고 변동금리 구간에 들어섰습니다. 미래는 기본 5%를 3년 고정으로 줍니다. 대신 3년이 새로 시작되고 월 한도는 70만원에서 50만원으로 줄어듭니다. 도약은 3년 이상 유지했기 때문에 지금 일반 중도해지를 해도 비과세는 받습니다.
고친 결정 기여금 계산은 접습니다. 지금 거래 은행이 도약 변동금리를 얼마로 고시했는지, 미래 우대금리 조건을 채울 수 있는지 두 숫자만 놓고 고릅니다. 1차·2차 모두 신청하지 않았다면 이번 회차는 이미 지나갔습니다.
시나리오 3
40개월 쌓은 도약, 일반 해지가 가장 손해입니다
스물일곱, 중견기업 재직, 총급여 2,200만원입니다. 2023년 7월부터 매달 70만원을 넣어 40개월째입니다. 쌓인 기여금은 2024년까지 18개월 × 24,000원, 2025년부터 22개월 × 33,000원을 더해 1,158,000원입니다(소득 구간이 그대로였다고 가정).
남는 기여금 앞으로 받을 기여금 · 막대 끝 = 300만원
지금 일반 중도해지 (3년 이상 유지)
쌓인 기여금의 60%만 지급, 비과세는 유지
도약 만기까지 20개월 더
20개월 × 33,000원 · 만기 후 미래 가입 불가
특별중도해지 후 미래 일반형 36개월
50만 × 6% × 36 = 108만 · 합계 223.8만
세 갈래 중 일반 해지는 46만원 넘게 덜 받습니다. 만기까지 가면 181.8만원, 옮기면 223.8만원입니다. 다만 옮기는 쪽은 36개월이 더 걸리고, 만기까지 가는 쪽은 20개월 뒤에 끝납니다. 같은 돈이 묶이는 기간이 다릅니다.
고친 결정 목돈이 2028년 여름 무렵 필요하면 도약을 만기까지 채우고, 그보다 늦어도 되면 옮깁니다. 어느 쪽이든 일반 해지는 고르지 않습니다.
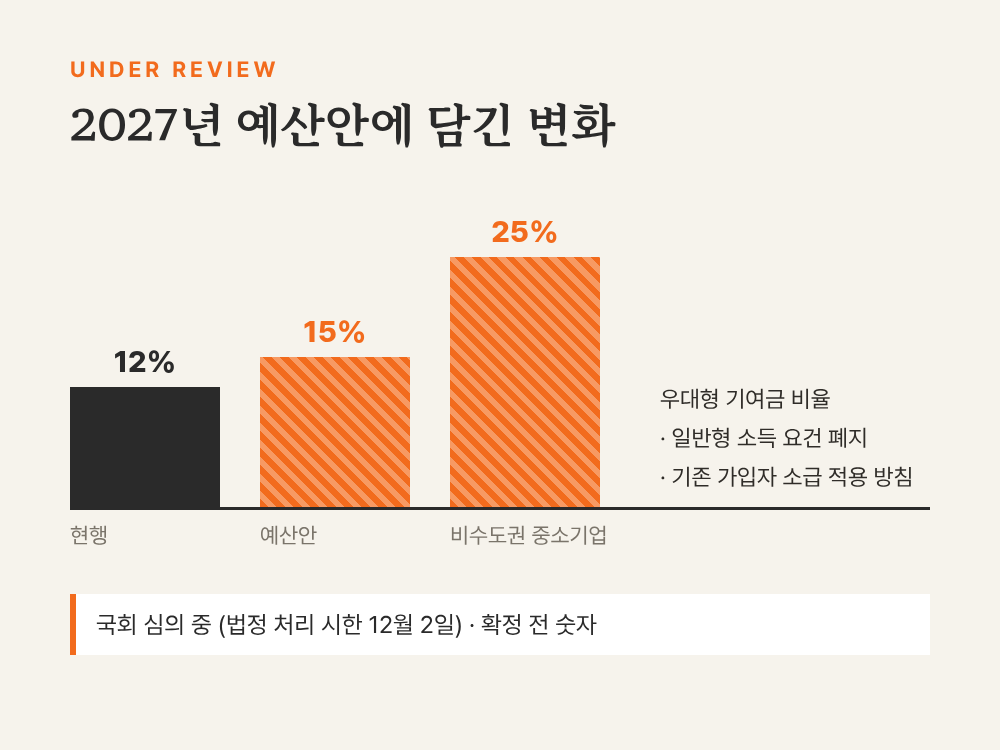
세 사람 모두에게 걸리는 변수가 하나 더 있습니다. 2027년 예산안에는 일반형 소득 요건 폐지, 우대형 12%→15%(비수도권 중소기업 25%), 기존 가입자 소급 방침이 들어 있습니다. 국회 심의가 끝나지 않았고 3차 모집 일정도 예산과 법 개정 뒤에 나옵니다. 지금 결정을 이 숫자에 기대서 내리지는 않는 편이 안전합니다.
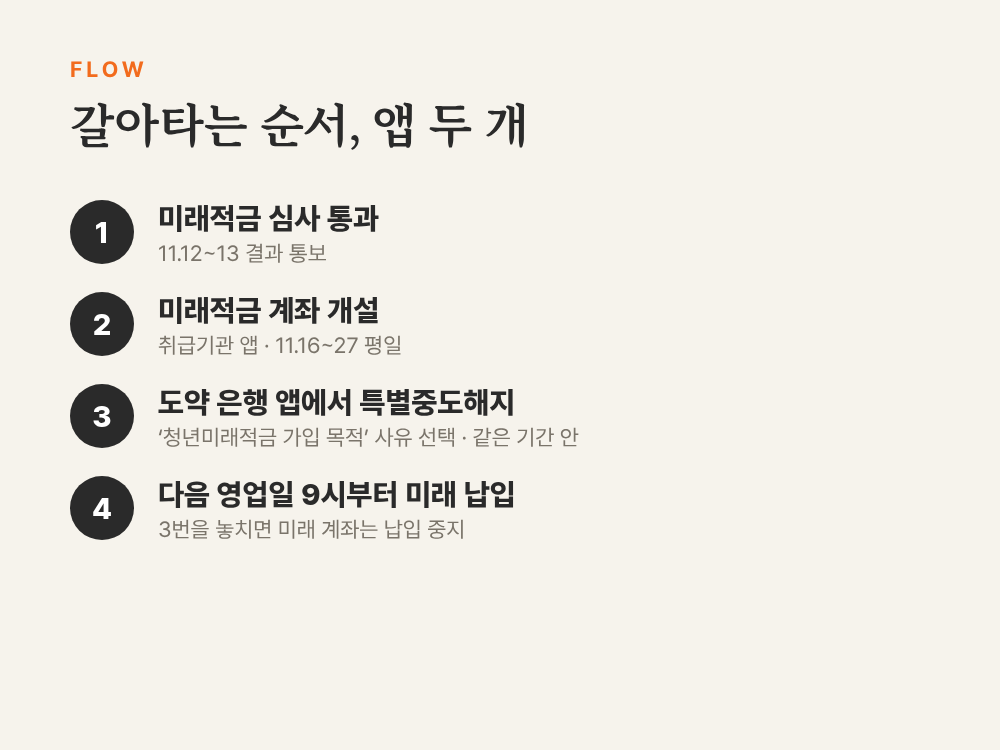
옮기는 순서
11월 16일부터 27일까지, 평일 열흘
1. 11월 12~13일 심사 결과를 받습니다. ‘가입 가능’ 안내가 와야 다음 단계로 갑니다.
2. 11월 16~27일(토·일 제외)에 취급기관 앱에서 청년미래적금 계좌를 먼저 엽니다. 이 기간이 지나면 계좌를 만들 수 없습니다.
3. 같은 기간 안에 도약 계좌가 있는 은행 앱에서 「청년미래적금 가입 목적 청년도약계좌 특별중도해지」를 신청합니다. 순서가 바뀌면 안 됩니다.
4. 해지가 끝나면 다음 영업일 오전 9시부터 미래 계좌에 납입할 수 있습니다.
5. 3번을 기간 안에 끝내지 못하면 도약은 그대로 남고, 납입이 막힌 미래 계좌는 해지해야 합니다. 미래 재신청은 그 계좌를 해지한 날로부터 2개월 뒤에 열립니다.
근거: 금융위원회 보도자료 2026.9.16 · 9.30 · 10.19, 서민금융진흥원 청년도약계좌 안내, 은행 상품설명서 · 인물과 금액은 가상 · 이자는 계산에서 제외 · 2026.11.10 기준 · 특정 상품 권유 아님