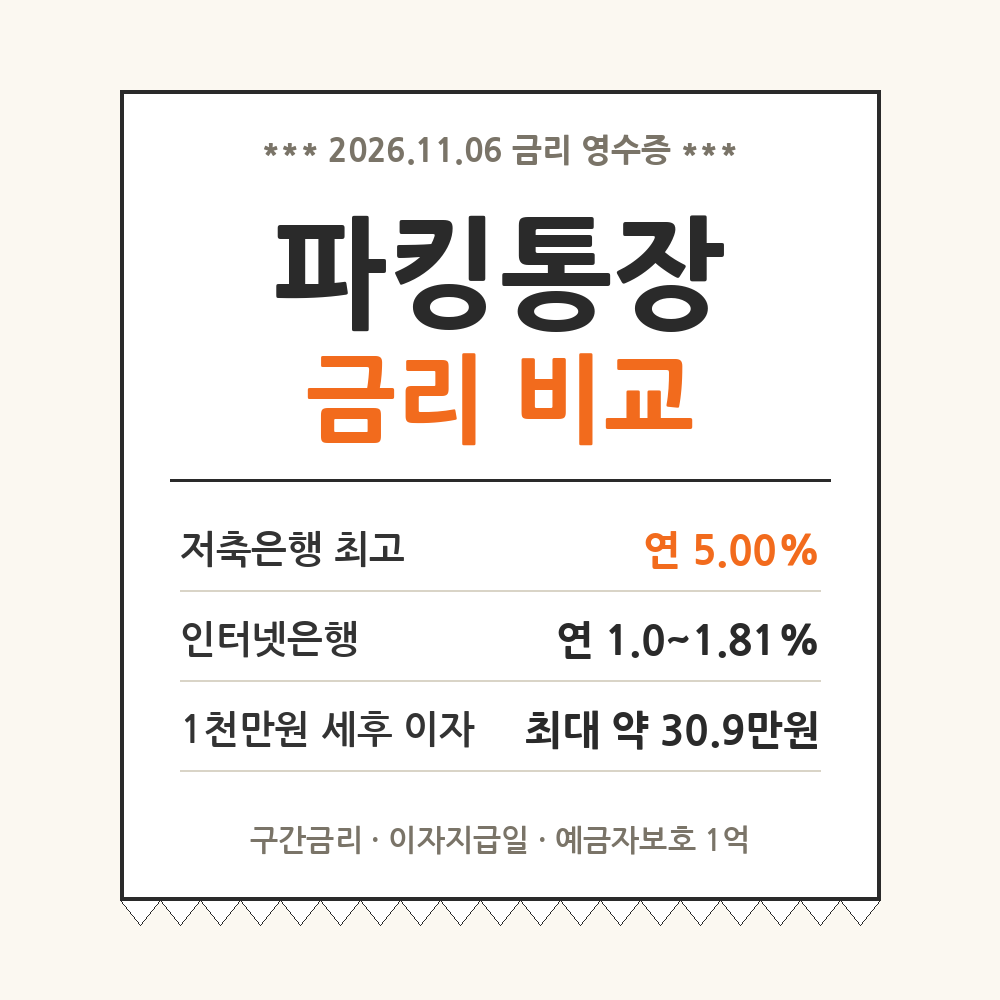
월급날 남은 돈, 이사 잔금, 투자 대기 자금. 며칠이든 몇 달이든 그냥 입출금 통장에 두면 이자가 거의 안 붙죠. 그래서 다들 파킹통장을 찾는데, 막상 비교하려고 보면 "최고 연 5%", "조건 없이 3.3%", "하루만 맡겨도" 같은 문구가 뒤섞여 있어서 어디가 진짜 유리한지 감이 안 와요.
그래서 오늘(2026년 11월 6일) 각 은행 공식 상품 페이지에 올라온 금리를 직접 확인해서, 같은 1천만원을 넣었을 때 실제로 받는 세후 이자로 줄을 세워 봤어요. 금리는 수시로 바뀌니까 숫자 옆에 확인 날짜를 꼭 같이 적어 둘게요.
#0111월 6일 기준 금리 한눈에
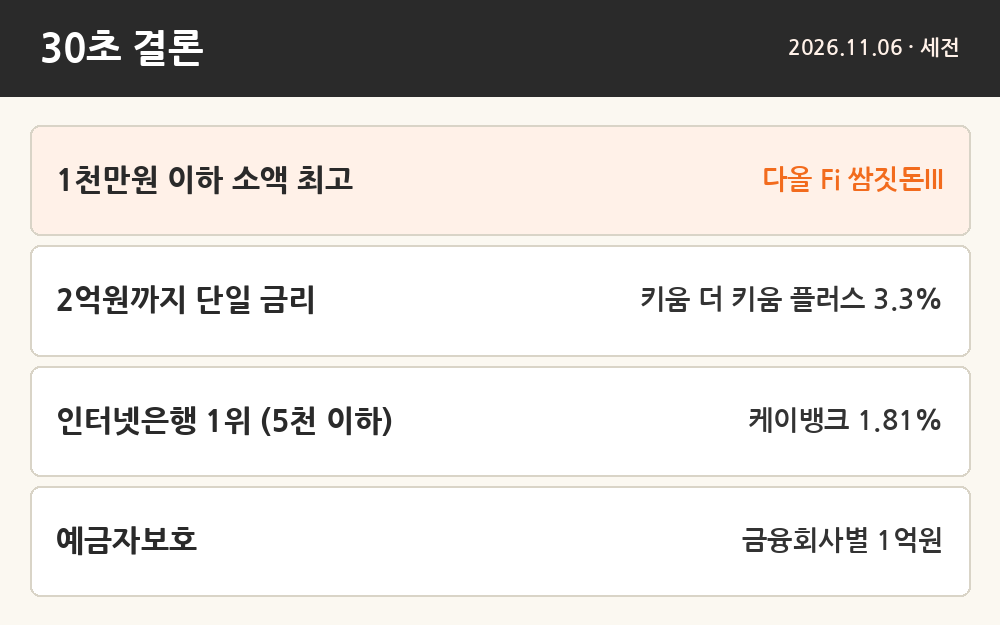
우대조건이나 이벤트 금리쿠폰은 빼고, 누구나 받는 기본금리만 모았어요. 모두 세전·연 기준이에요.
| 상품 | 금액 구간별 금리 | 확인일 |
|---|---|---|
| 다올저축은행 Fi 쌈짓돈Ⅲ |
100만원 이하 5.00% 100만~5천만원 3.50% 5천만원 초과분 2.50% |
11.06 (10.23 변경) |
| 키움저축은행 더 키움 플러스 |
2억원 이하 3.3% 초과분 2.0% 첫 거래 +0.1%p |
10.29 출시 발표 |
| 케이뱅크 플러스박스 |
5천만원 이하 1.81% 5천만원 초과분 2.20% |
11.03 |
| 카카오뱅크 세이프박스 |
1.80% (최대 1억원 보관) |
11.06 |
| 토스뱅크 토스뱅크 통장 |
1.0% (구간 관계없이) |
10.14 공식 안내 |
저축은행 쪽이 1~2%p 이상 높은 건 이번 달도 마찬가지예요. 다만 인터넷은행은 앱 하나로 이체·결제 계좌와 붙어 있어 편하다는 장점이 있어서, 무조건 금리만으로 고를 일은 아니에요.
#02상품별로 뜯어보기
#03'최고 5%'의 함정, 구간금리 계산
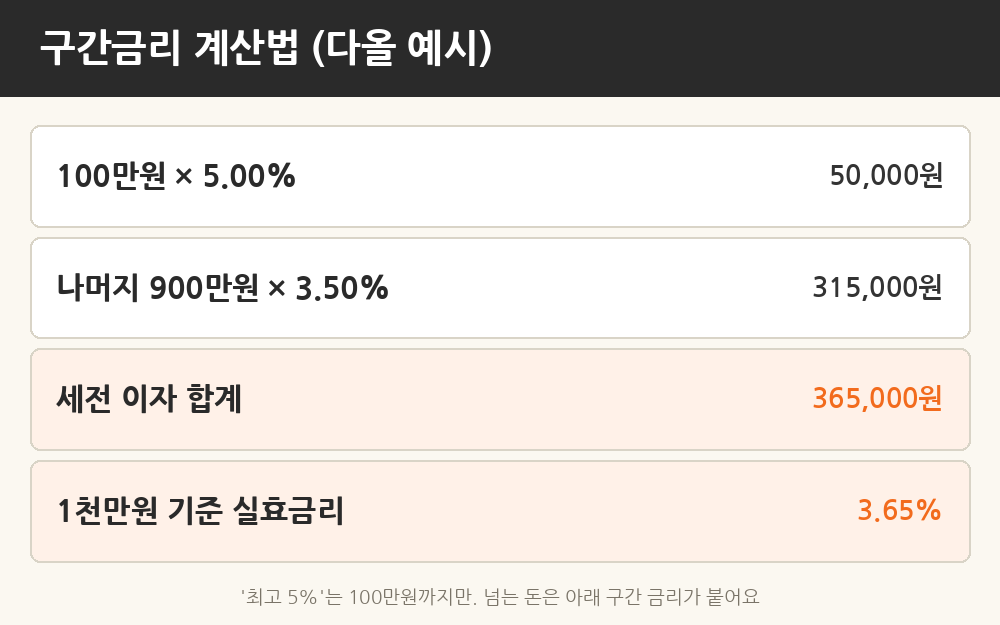
파킹통장 광고에서 제일 눈에 띄는 숫자는 '최고 금리'예요. 그런데 이 금리는 정해진 금액까지만 붙어요. 다올 Fi 쌈짓돈Ⅲ의 5.00%도 100만원까지고, 그 위의 돈은 3.50%예요.
1천만원을 넣으면 100만원 × 5% = 5만원, 900만원 × 3.5% = 31만 5천원, 합계 세전 36만 5천원 → 실효금리 3.65%예요. 은행이 공개한 가중평균금리와 정확히 같아요. 반대로 케이뱅크 플러스박스는 큰돈일수록 '초과분'에 더 높은 금리가 붙는 구조라, 1억원을 넣으면 실효금리가 약 2.0%로 올라가요.
#041천만원 넣으면 세후 이자 얼마?
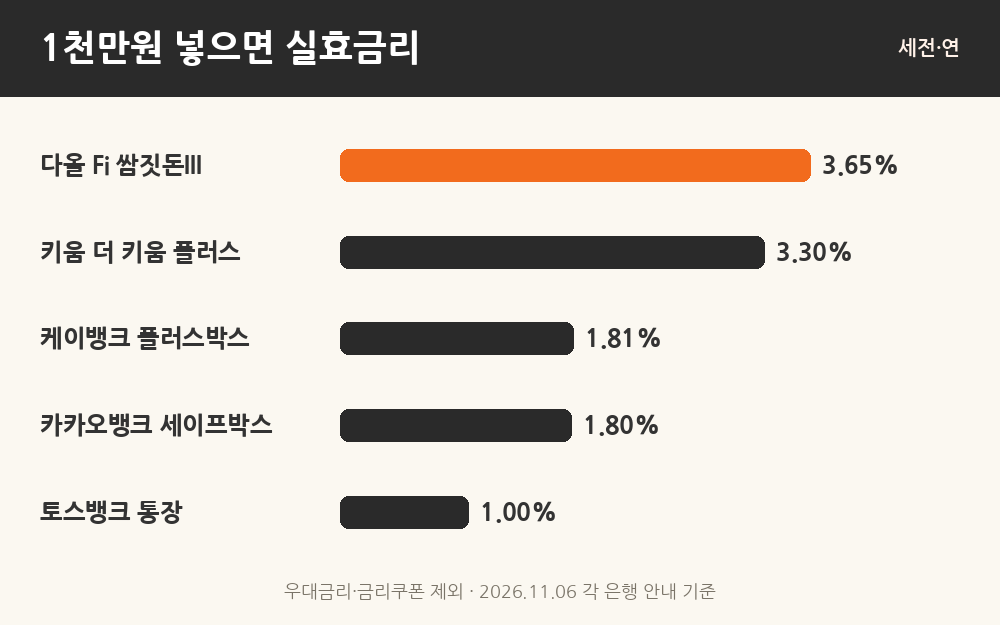
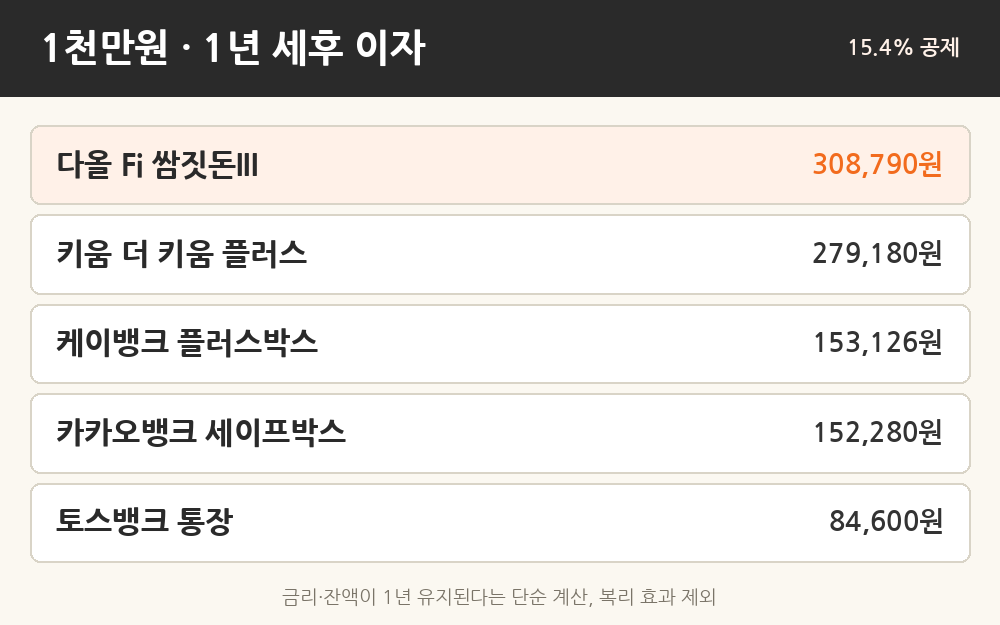
이제 같은 1천만원을 1년 동안 그대로 뒀다고 가정하고 세금(이자소득세 14% + 지방소득세 1.4% = 15.4%)까지 떼어 볼게요.
| 상품 | 실효금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 다올 Fi 쌈짓돈Ⅲ | 3.65% | 365,000원 | 308,790원 |
| 키움 더 키움 플러스 | 3.30% | 330,000원 | 279,180원 |
| 케이뱅크 플러스박스 | 1.81% | 181,000원 | 153,126원 |
| 카카오뱅크 세이프박스 | 1.80% | 180,000원 | 152,280원 |
| 토스뱅크 통장 | 1.00% | 100,000원 | 84,600원 |
금리와 잔액이 1년 내내 그대로라는 단순 계산이에요. 매일·매월 이자를 원금에 더하면 복리 효과로 조금 늘고, 금리가 내리면 줄어요. 실제 세금은 원 단위 절사 등으로 몇 원 차이 날 수 있어요.
참고로 화면에 보이는 금리는 모두 세전이에요. 적금의 경우 '연 4%'라고 해도 매달 나눠 넣는 구조라 실제 이자는 그 절반 수준이 되는데, 파킹통장은 넣어 둔 금액 전체에 매일 이자가 붙어서 그런 착시는 없어요. 대신 금리가 언제든 바뀐다는 점이 다르죠.
#05이자 지급일과 바로 받기
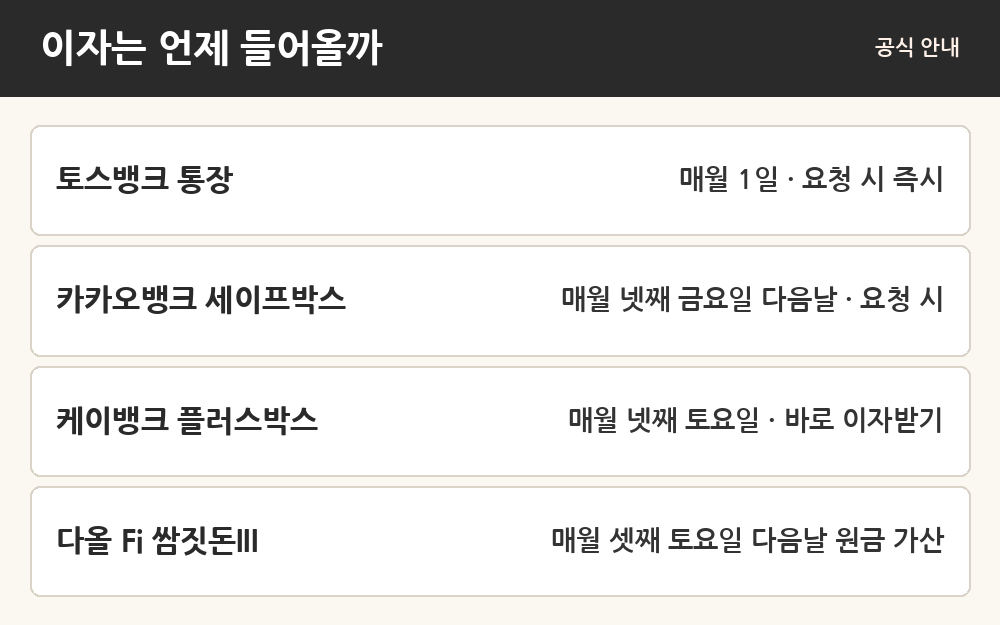
이자가 들어오는 날도 상품마다 달라요. '매일 이자'라고 해도 버튼을 눌러야 들어오는 곳이 있고, 정해진 날에 한꺼번에 들어오는 곳도 있어요.
| 상품 | 정기 지급일 | 바로 받기 |
|---|---|---|
| 토스뱅크 통장 | 매월 1일 | 앱에서 요청 시 |
| 카카오뱅크 세이프박스 | 매월 넷째 금요일 다음날 | 요청 시 가능 |
| 케이뱅크 플러스박스 | 매월 넷째 토요일 | '바로 이자받기' |
| 다올 Fi 쌈짓돈Ⅲ | 매월 셋째 토요일 다음날 | 원금에 자동 가산 |
자주 이자를 받아 원금에 더하면 다음 날부터 그 이자에도 이자가 붙어요. 금액이 크지 않으면 차이는 몇십~몇백 원 수준이지만, 짠테크 하시는 분들은 이 재미로 매일 '이자 받기'를 누르기도 하죠.
#06예금자보호 1억원, CMA는 다를까
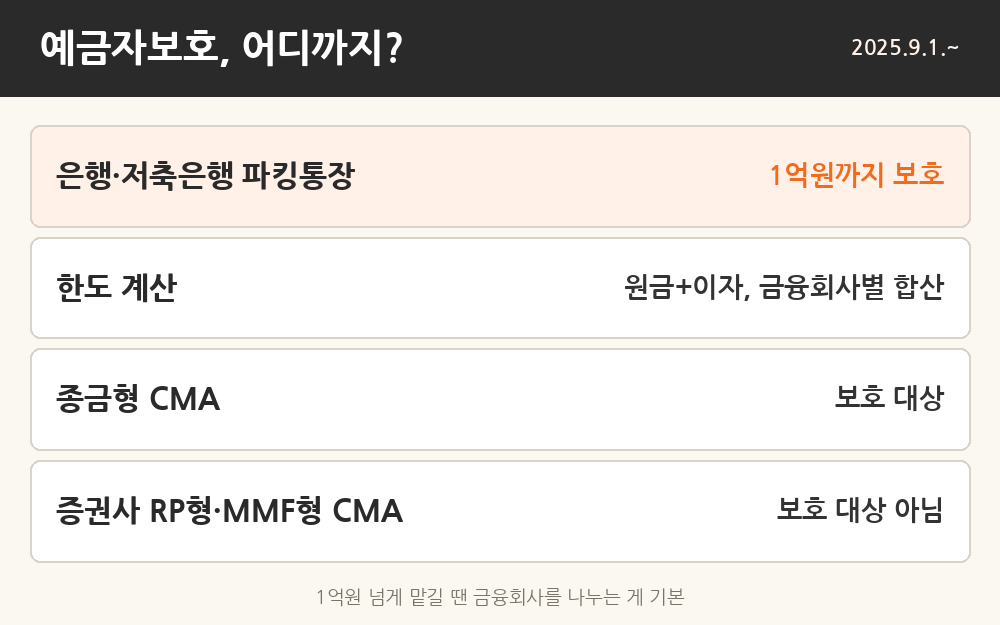
2025년 9월 1일부터 예금보호한도가 5천만원에서 1억원으로 올랐어요. 예금보험공사 안내에 따르면 원금과 소정의 이자를 합쳐 금융회사별 1인당 1억원까지 보호되고, 같은 금융회사의 예금·적금·파킹통장은 모두 합산돼요.
그래서 키움처럼 2억원까지 고금리를 주는 상품이라도 한 곳에 1억원 넘게 넣으면 넘는 부분은 보호받지 못해요. 이자까지 합쳐 계산하니 원금 1억원을 꽉 채우는 것도 피하는 게 좋아요.
| 상품 종류 | 예금자보호 |
|---|---|
| 은행·저축은행 파킹통장(보통예금) | 1억원까지 보호 |
| 종합금융회사 CMA(종금형) | 보호 대상 |
| 증권사 CMA (RP형·MMF형 등) | 보호 대상 아님 |
| 새마을금고·신협 등 상호금융 | 각 중앙회 기금으로 1억원 보호 |
CMA는 이름이 같아도 운용 방식에 따라 보호 여부가 갈려요. 가입 화면의 예금자보호 문구를 보거나 예금보험공사 보호상품 조회에서 확인하세요.
#07가입 전 체크·자주 묻는 질문
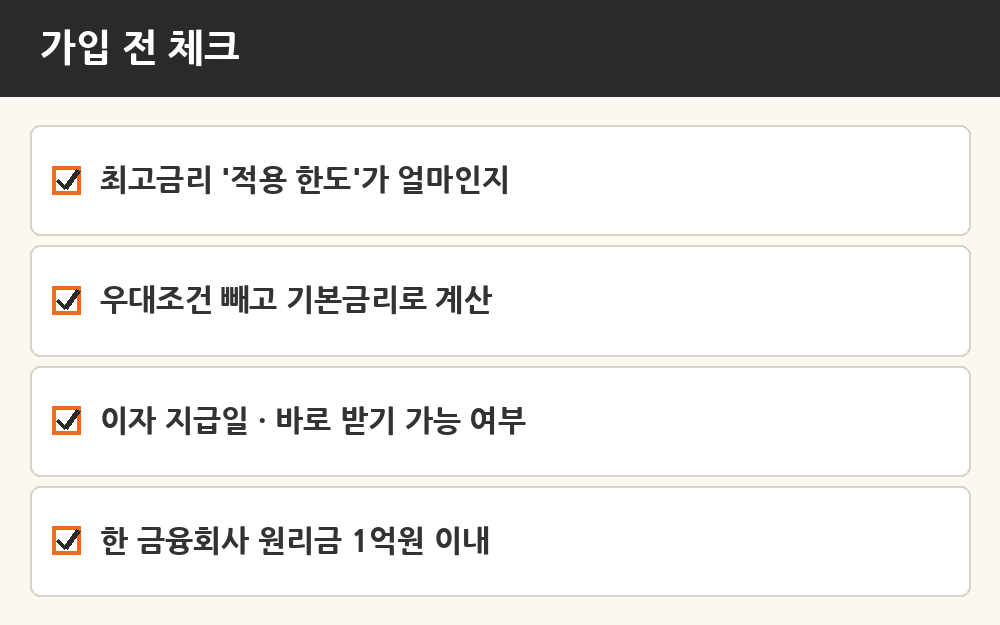
정리하면, 소액은 고금리 구간이 있는 저축은행 상품, 큰돈은 '적용 한도'가 넓은 상품, 편의성은 인터넷은행이에요. 어느 쪽이든 한 금융회사에 원리금 1억원을 넘기지 않는 것까지 지키면 파킹통장은 꽤 든든한 짠테크 도구가 돼요.
→ 다올저축은행 Fi 쌈짓돈Ⅲ 통장
→ 키움저축은행 더 키움 플러스 파킹통장 출시 (뉴시스·파이낸셜뉴스 2026.10.29)
→ 케이뱅크 플러스박스
→ 카카오뱅크 세이프박스 · 세이프박스 12월 개편 보도
→ 토스뱅크 통장 · 토스뱅크 금리 안내 글
→ 예금보험공사 보호한도 · 예금자보호 FAQ
금리는 세전·연 기준이며 은행 사정에 따라 수시로 바뀌어요. 특정 상품 가입을 권하는 글이 아니에요.