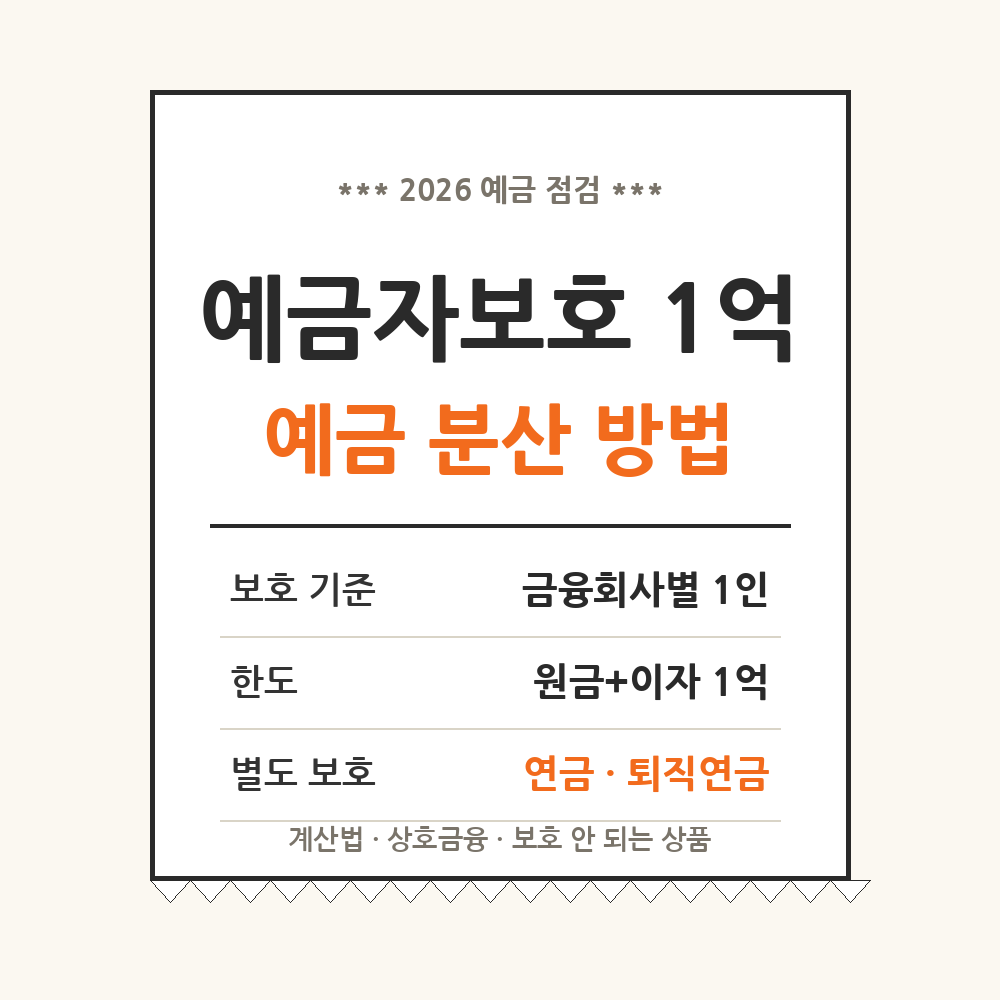
연말이 다가오면 만기 예금이 한꺼번에 돌아오는 분이 많아요. 그때마다 "5천만원씩 쪼개서 여기저기 넣어야 하나?" 고민했다면, 이제 기준이 바뀌었어요. 2025년 9월 1일부터 예금보호한도가 1억원으로 올라갔고, 2026년 11월 지금도 그대로 적용되고 있어요.
그런데 "1억까지 안전"이라는 말만 기억하면 놓치는 게 있어요. 이자는 어떻게 세는지, 같은 은행의 다른 계좌는 어떻게 되는지, 새마을금고는 누가 지켜 주는지요. 이 글은 예금보험공사·금융위원회·새마을금고중앙회 공식 안내만 가지고 분산 기준을 정리했어요. 특정 상품 추천은 없어요.
STEP 11억은 '원금+이자', '금융회사별'
근거부터 볼게요. 국가법령정보센터의 예금자보호법 시행령 개정문을 보면 대통령령 제35687호(2025.7.29.)로 제18조제7항의 "5천만원"이 "1억원"으로 바뀌었고, 부칙에서 2025년 9월 1일 시행을 정했어요. 예금보험공사 FAQ는 9월 1일 이전에 가입한 예금도 1억원까지 보호되고, 따로 신청할 필요가 없다고 안내해요.
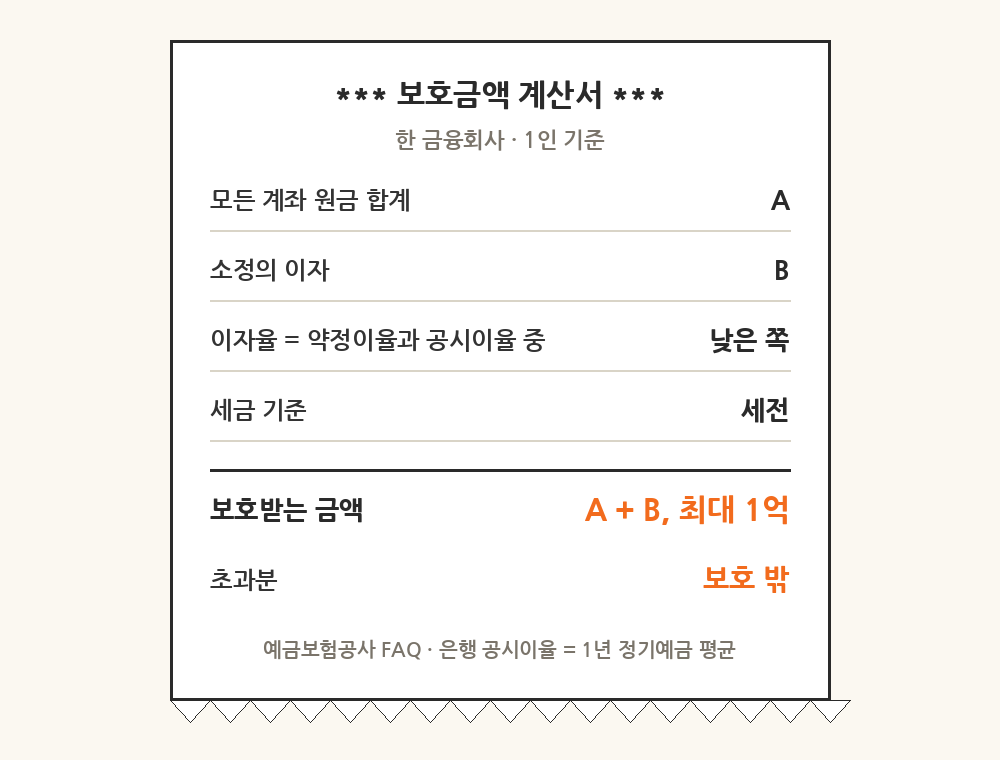
핵심은 두 가지예요. 첫째, 1억은 원금과 이자를 합친 금액이에요. 둘째, 이자는 내가 가입한 약정이율이 아니라 약정이율과 예금보험공사 공시이율 중 낮은 쪽으로 계산해요. 은행·저축은행의 공시이율은 은행 1년 만기 정기예금 평균이자율이에요. 그리고 보호금액은 세전 기준이라, 받은 보험금 중 이자 부분에는 세금이 붙어요.
위 표는 이해를 돕기 위한 가정이에요. 실제 보호 이자는 공시이율과 비교해 낮은 쪽을 쓰니, 원금을 1억에 딱 맞추기보다 만기 이자만큼 여유를 두는 것이 안전해요. 만기 이자가 실제로 얼마인지는 적금 이자 계산 공식 글에서 세전·세후로 나눠 볼 수 있어요.
STEP 2같은 곳에 여러 계좌 vs 다른 곳
한도는 계좌 수가 아니라 금융회사 단위로 합산돼요. 금융위원회 Q&A에 나온 예시를 그대로 옮기면 이래요.
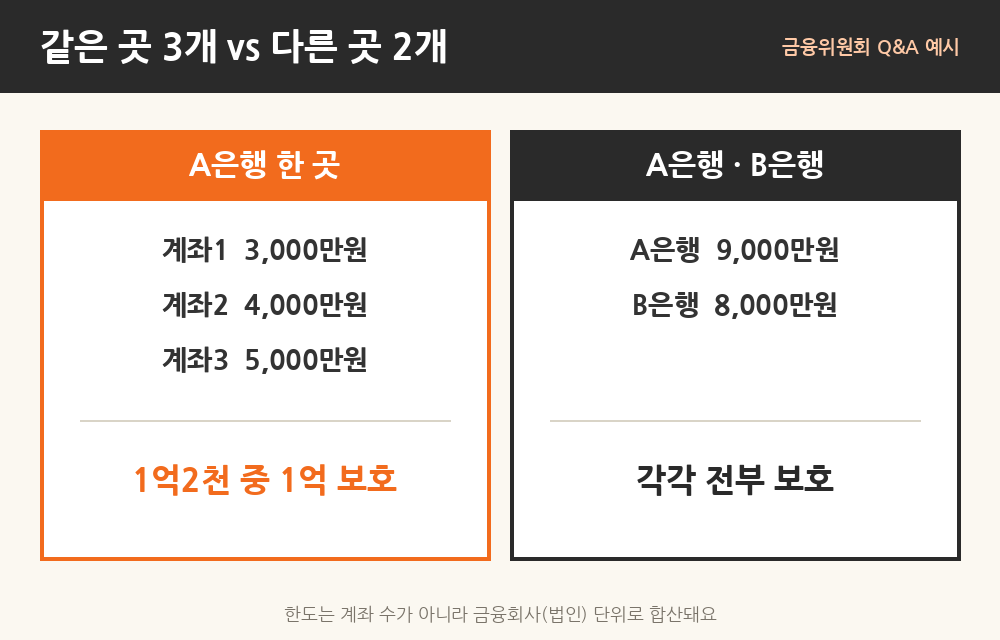
| 어디에 | 얼마나 | 보호 |
|---|---|---|
| A은행 3개 계좌 | 3천 + 4천 + 5천만원 | 1억원 (2천만원 보호 밖) |
| A은행 / B은행 | 9천만원 / 8천만원 | 각각 전부 |
| A은행 본점 / 같은 은행 지점 | 합산 | 1억원까지 |
그래서 같은 은행 앱 안에서 정기예금을 여러 개 만드는 건 분산이 아니에요. 보호 측면에서 분산은 서로 다른 금융회사(법인)에 나눠 두는 거예요. 인터넷전문은행도 은행이라 예금보험공사가 보호하고, 은행마다 따로 1억이 적용돼요.
STEP 3따로 1억 더 보호되는 계좌
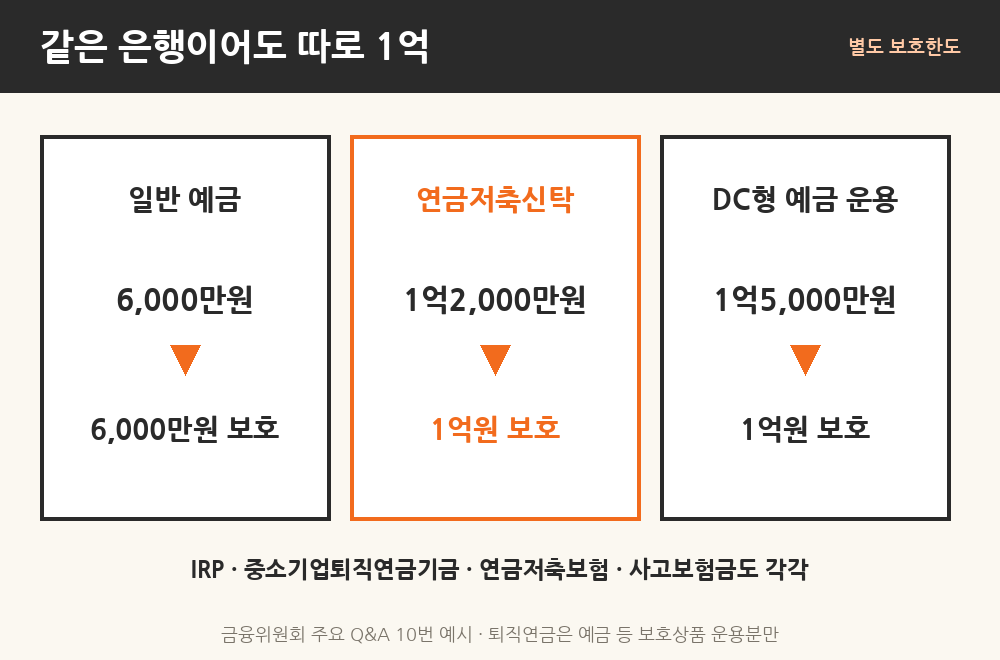
같은 금융회사 안에서도 일반 예금과 따로 1억원씩 보호되는 계좌가 있어요. 노후 대비처럼 사회보장 성격이 강한 상품이라 별도 한도를 둔 거예요.
| 별도 보호 항목 | 조건 |
|---|---|
| DC형 · IRP 퇴직연금, 중소기업퇴직연금기금 | 예금 등 보호상품으로 운용한 금액만 |
| 연금저축신탁 · 연금저축보험 | 해당 상품 자체 |
| 사고보험금 | 영업정지 전 지급사유가 생겼는데 못 받은 보험금 |
금융위원회 예시로는 A은행에 예금 6천만원, 연금저축신탁 1억2천만원, DC형 퇴직연금 예금 운용분 1억5천만원이 있으면 6천만원 + 1억원 + 1억원이 각각 보호돼요. 다만 IRP·DC에서 펀드로 굴리는 돈은 보호 대상이 아니에요.
STEP 4보호되는 상품 · 안 되는 상품
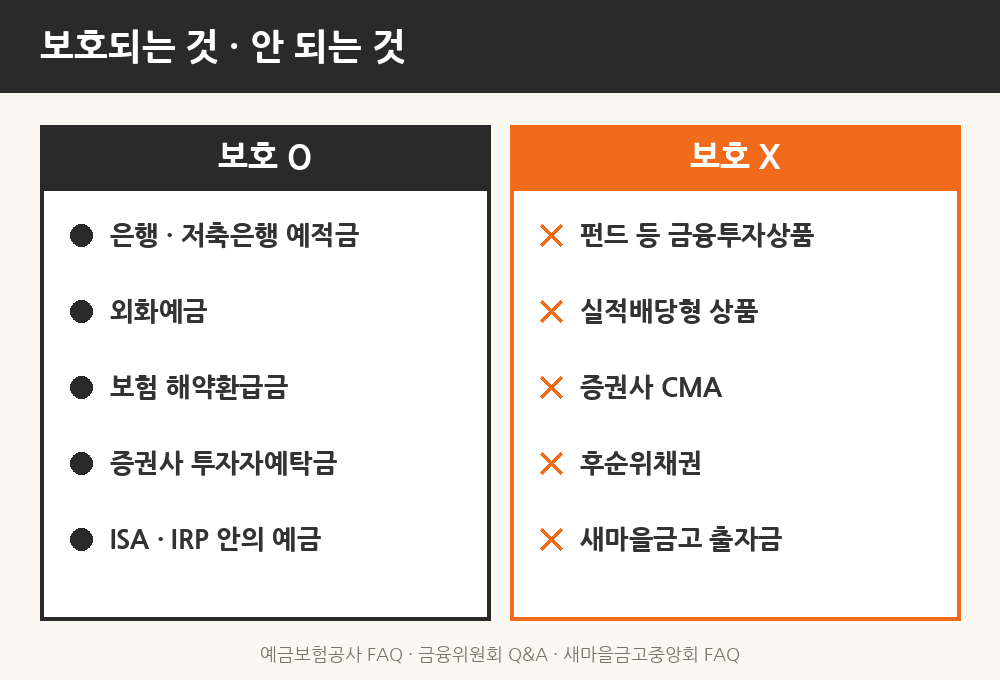
기준은 하나예요. 원금 지급이 보장되는 상품은 보호, 운용실적에 따라 돈이 바뀌는 상품은 보호 밖이에요.
STEP 5새마을금고 · 신협 · 지역농협은 어떻게
여기서 많이들 헷갈려요. 새마을금고·신협·농협과 수협의 지역조합·산림조합은 예금보험공사가 아니라 각 법률에 따라 중앙회가 만든 기금으로 보호해요. 금융위원회 보도자료에 따르면 이들도 2025년 9월 1일 같은 날 1억원으로 올랐어요. 농협은행·수협은행은 은행이라 예금보험공사 보호 대상이고요.

새마을금고는 중앙회 FAQ에 기준이 꽤 자세히 나와 있어요.
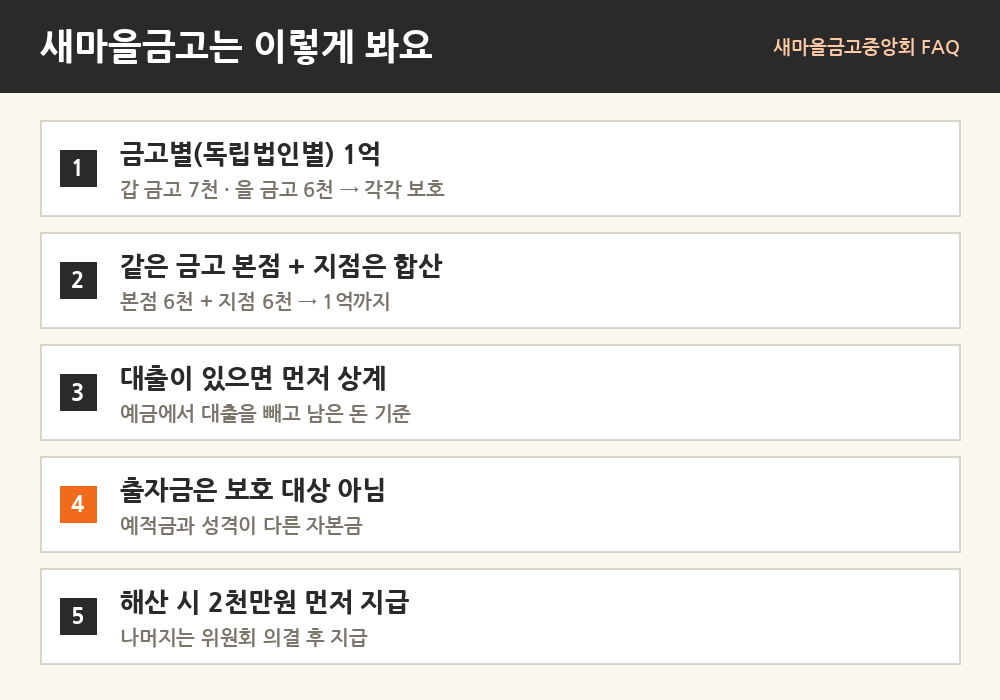
특히 대출 상계와 출자금은 꼭 기억하세요. 새마을금고에서 대출이 있으면 예금에서 대출을 먼저 빼고 남은 돈을 기준으로 보호해요. 그리고 가입할 때 내는 출자금은 금고의 자본금이라 보호 대상이 아니에요. 신협·지역농협 등 다른 상호금융의 세부 기준(대출 상계 방식 등)은 이 글에서 따로 확인하지 못했어요(미확인). 거래하는 조합의 중앙회 안내를 보세요.
STEP 6예금 나누는 순서 5단계
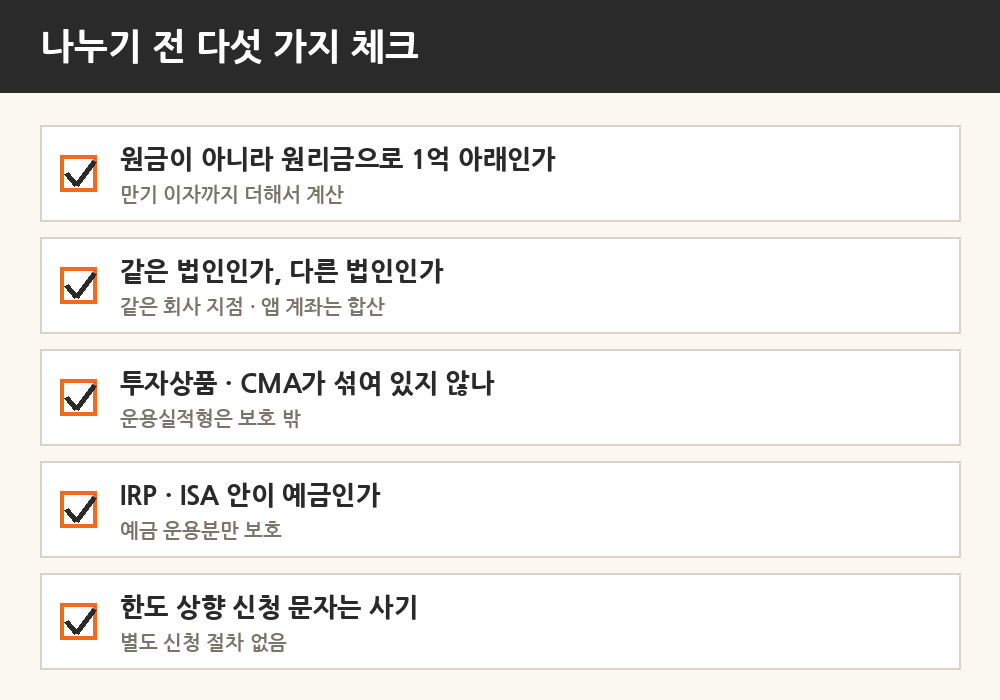
▸ ① 금융회사별로 '원리금' 합계를 적어 보세요
예금·적금·예탁금을 금융회사 이름별로 묶고, 만기 이자까지 더해 보세요. 흩어진 계좌가 기억나지 않으면 숨은 금융자산 찾기 글의 내계좌한눈에 조회부터 하면 편해요.
▸ ② 1억 근처인 곳만 옮기면 돼요
5천만원 시절처럼 일부러 잘게 나눌 필요는 줄었어요. 금융위원회도 한도 상향으로 "여러 금융회사에 분산 예치해 온 불편이 해소될 것"이라고 설명했어요. 원리금이 1억을 넘거나 만기 때 넘을 곳만 다른 법인으로 나누면 돼요.
▸ ③ 금리 · 만기를 같이 맞추세요
옮기는 김에 금리도 비교해 보세요. 단기로 잠깐 둘 돈이면 파킹통장 금리 비교 글을 참고하고, 만기를 서로 다른 달로 흩어 두면 한 번에 큰돈이 한 곳에 몰리는 일도 줄어요.
▸ ④ 별도 한도 계좌는 따로 세세요
퇴직연금 예금 운용분·연금저축신탁·연금저축보험은 일반 예금 1억과 별개예요. 같은 은행에 있어도 일반 예금 계산에 넣지 않아도 돼요.
▸ ⑤ '한도 상향 신청' 연락은 무시하세요
예금보험공사와 새마을금고중앙회 모두 별도 신청 절차가 없다고 못 박았어요. 한도 상향을 이유로 개인정보를 묻거나 링크를 누르라는 문자·전화는 금융사기일 가능성이 높아요.
STEP 7자주 묻는 질문 · 출처
· 국가법령정보센터: 예금자보호법 시행령 제·개정문 (2025.9.1. 시행)
· 예금보험공사: 예금자보호제도 FAQ
· 예금보험공사: 보호대상 금융회사 개요
· 금융위원회 보도자료: 25.9.1일부터 예금을 1억원까지 보호합니다
· 금융위원회: 예금보호한도 상향 관련 주요 Q&A
· 새마을금고중앙회: 예금자보호준비금 제도 FAQ · 예금자보호제도 안내
· 찾기쉬운 생활법령정보: 개별법령에 따른 예금자보호제도
2026년 11월 9일 확인 · 이 글은 특정 금융상품 가입을 권유하지 않아요.